Les frais professionnels restent un sujet sensible en portage salarial. S’ils sont mal gérés, ils réduisent le revenu du consultant ou créent un risque de redressement. S’ils sont correctement traités, ils permettent de distinguer ce qui relève du salaire de ce qui correspond à une dépense engagée pour la mission.
En 2026, trois niveaux de règles se croisent : le cadre général fixé par l’Urssaf et ses barèmes 2026, le droit propre au portage salarial, notamment l’article L1254-25 du Code du travail, qui encadre le compte d’activité, les règles de branche sur le lieu de travail et les frais de déplacement, précisées par l’avenant n° 9 à la convention collective du portage salarial
L’enjeu est pratique : savoir quels frais peuvent être remboursés, sur quelle base, avec quels justificatifs, et comment ils apparaissent sur le compte d’activité et la fiche de paie.
Quels frais un salarié porté peut-il se faire rembourser ?
En principe, sont remboursables les dépenses engagées dans l’intérêt de l’activité professionnelle. L’Urssaf vise les charges spéciales inhérentes à la fonction ou à l’emploi. En portage salarial, cela concerne surtout : les frais directement liés à la mission, les frais de déplacement professionnel, les frais de repas et d’hébergement, certains frais de télétravail ou d’outils professionnels, dans les limites admises par l’Urssaf
Le point clé en portage est le lien avec la mission facturée. La société de portage doit pouvoir rattacher la dépense à une activité réelle, documentée et compatible avec les règles sociales. Tout ce qui relève du confort personnel ou d’un usage trop général est plus difficile à faire passer en frais professionnels.
Le compte d’activité est central. L’article L1254-25 du Code du travail prévoit qu’il retrace notamment les versements du client, les frais de gestion, les prélèvements sociaux et fiscaux, la rémunération nette, ainsi que les indemnités et réserves éventuelles. Concrètement, les frais remboursés sont financés par l’activité du salarié porté. Ils ne viennent pas d’une caisse séparée.
Autre point structurant, la branche encadre la notion de lieu de travail et les frais de déplacement. L’avenant n° 9 aide à distinguer le déplacement professionnel du simple trajet habituel. Cette frontière est décisive pour éviter une requalification.
Remboursement au réel ou forfait Urssaf
Il faut distinguer deux mécanismes : le remboursement des dépenses réellement engagées, l’allocation forfaitaire dans les limites admises par l’Urssaf
Le remboursement au réel repose sur des justificatifs. Le consultant avance une dépense puis demande son remboursement avec une preuve suffisante. C’est le cas le plus fréquent en portage pour les billets de train, hôtels, repas en déplacement ou achats ponctuels nécessaires à la mission.
Le forfait correspond à une indemnité versée selon un barème d’exonération. Il ne s’applique pas à tous les frais et ne constitue pas un droit automatique. Il concerne seulement certains cas définis par l’Urssaf, par exemple des repas, certains déplacements ou le télétravail.
Dans les situations complexes, le remboursement au réel reste souvent le plus sûr. Il permet de prouver la date, le montant, le motif et le lien avec la mission. Le forfait simplifie la gestion, mais l’employeur doit toujours être capable de démontrer la réalité de la situation professionnelle.
| Sujet | Remboursement sur justificatifs | Forfait Urssaf |
|---|---|---|
| Base de calcul | Dépense réellement engagée | Montant plafonné par barème |
| Preuve attendue | Ticket, facture, note de frais | Réalité de la situation professionnelle |
| Souplesse | Forte | Moyenne |
| Risque en cas d’abus | Dépense non admise | Requalification en salaire |
| Usage fréquent en portage | Train, hôtel, mission ponctuelle | Repas, télétravail, certains déplacements |
Les barèmes 2026 à connaître
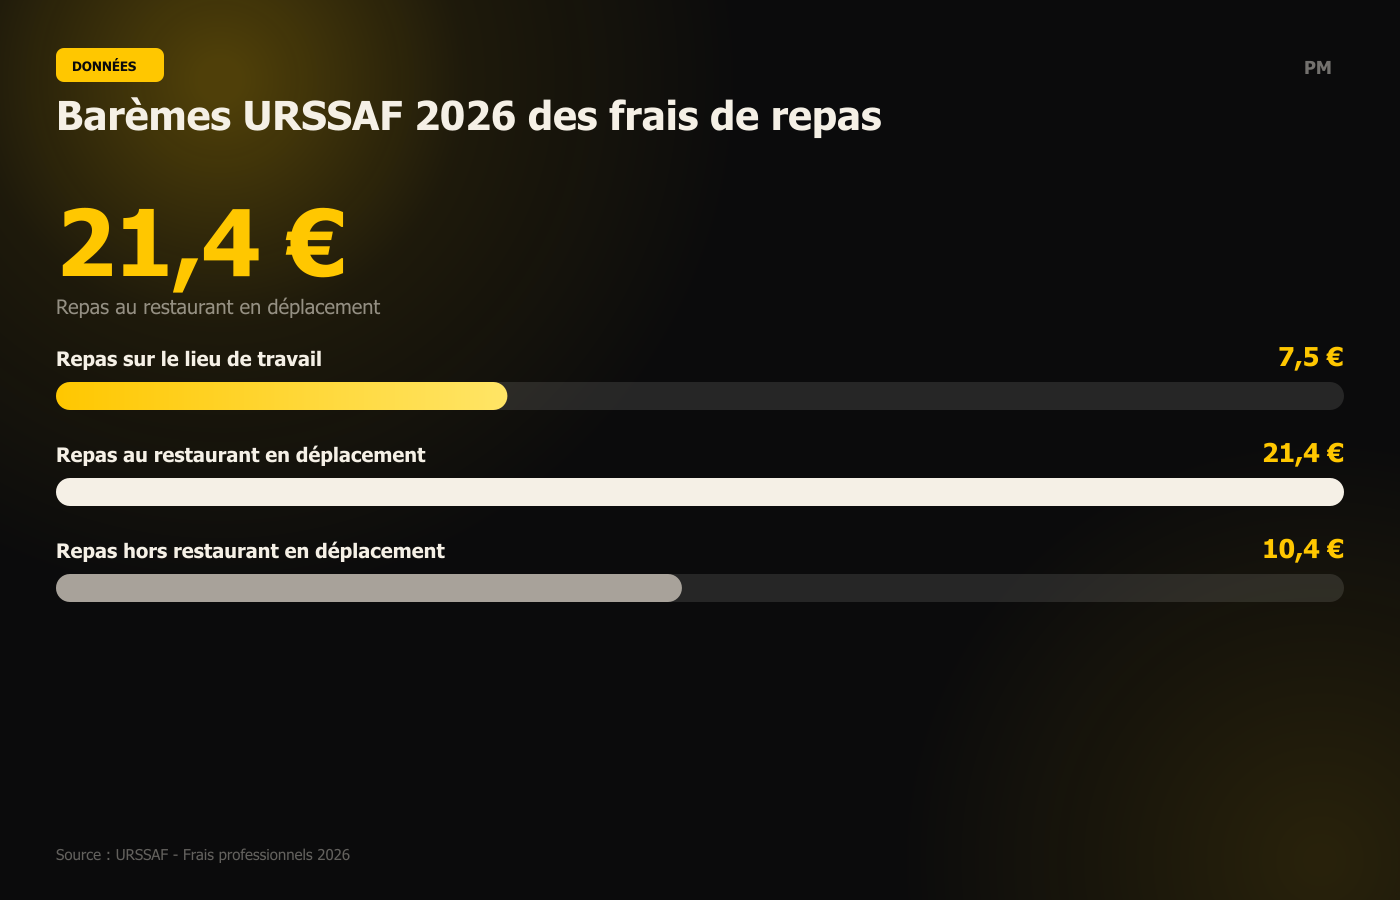
Les barèmes 2026 utiles figurent sur la page dédiée de l’Urssaf. Pour les repas, trois repères sont particulièrement utiles : repas sur le lieu de travail : 7,50 €, repas au restaurant en déplacement : 21,40 €, repas hors restaurant en déplacement : 10,40 €
Ces montants sont des plafonds d’exonération, pas des remboursements automatiques. Il faut vérifier la réalité du déplacement, l’impossibilité de regagner son domicile ou son lieu habituel, et l’absence de double prise en charge.
Le compte d’activité est la base financière du portage salarial. Son principe est fixé par l’article L1254-25 du Code du travail. Il permet de suivre la transformation du chiffre d’affaires en frais de gestion, frais professionnels, cotisations et salaire.
Le Smic mensuel brut peut servir de repère dans certaines simulations de rémunération, mais il n’a pas d’impact direct sur les frais professionnels.
Sur le compte d’activité apparaissent généralement : le montant facturé et encaissé pour la mission, les frais de gestion de la société de portage, les frais professionnels remboursés ou provisionnés selon les règles internes, la masse disponible pour établir le salaire et les cotisations
Un remboursement de frais n’ajoute donc pas un revenu autonome. Il utilise une partie de la valeur générée par l’activité, mais avec un traitement social distinct du salaire si les conditions de l’Urssaf sont respectées.
Sur le bulletin de paie, les frais professionnels apparaissent en principe à part de la rémunération brute soumise à cotisations. Cette séparation est importante. Si tout est mélangé ou si les libellés restent flous, mieux vaut demander une explication écrite.
Chaque mois, il faut vérifier la cohérence entre les justificatifs, la note de frais, le compte d’activité et la paie.
Les erreurs fréquentes à éviter
Les difficultés naissent souvent d’un décalage entre ce que le consultant pense pouvoir se faire rembourser et ce que la société de portage accepte réellement.
Les erreurs les plus courantes sont les suivantes : confondre frais professionnels et dépenses personnelles, croire que le barème Urssaf crée un droit automatique au remboursement, négliger la définition du lieu de travail et déclarer comme déplacement professionnel ce qui relève d’un trajet habituel
L’Urssaf exige un lien direct avec l’emploi ou la mission. De son côté, la société de portage peut demander des justificatifs, appliquer des procédures internes et refuser une dépense même si elle reste sous un plafond d’exonération. Enfin, la question du lieu de travail, encadrée par l’avenant n° 9, doit être clarifiée dès le démarrage de la mission.
Comment comparer les pratiques des sociétés de portage
À règles légales identiques, les pratiques varient fortement d’une société de portage à l’autre. Il faut donc regarder autre chose que le seul taux de frais de gestion.
Les bons critères de comparaison sont : la liste des frais acceptés et refusés, la distinction entre remboursement au réel et forfait, le niveau d’exigence sur les justificatifs, le délai de traitement des notes de frais, la clarté du compte d’activité, la lisibilité du bulletin de paie, la manière dont les déplacements sont appréciés au regard de la convention de branche
Avant de signer, il est utile de demander : la politique écrite de remboursement des frais, un exemple de compte d’activité, un exemple de bulletin de paie avec frais professionnels, la procédure de validation des notes de frais, les règles applicables aux repas, au télétravail et aux déplacements chez le client
Une société de portage sérieuse n’est pas forcément celle qui promet de rembourser le plus, mais celle qui explique clairement ce qu’elle peut faire dans le cadre de l’Urssaf, du Code du travail et de la convention de branche. Pour affiner ce tri, vous pouvez aussi consulter Frais professionnels et optimisation, Comment se calcule le salaire en portage ?, Compte d'activité et réserve financière, Indemnités kilométriques et frais de déplacement et Choisir sa société de portage. Pour comparer les pratiques plus rapidement, PortageMatch peut servir de point d’entrée.