La prévoyance portage salarial reste l'un des sujets les plus mal compris au moment de comparer les sociétés. Beaucoup de consultants retiennent le taux de frais de gestion et le délai de paiement, puis découvrent trop tard le niveau réel de couverture en cas d'arrêt long, d'invalidité ou de décès. Or le salarié porté relève du régime général : la base Assurance Maladie existe, mais elle ne remplace pas à elle seule un revenu de mission. La prévoyance collective de l'entreprise de portage vient compléter ce socle. En 2026, le cadre légal et conventionnel invite à lire les notices avec la même attention qu'un contrat commercial.
Ce que couvre la prévoyance pour un salarié porté
En portage, vous signez un contrat de travail avec une entreprise de portage salarial. Celle-ci est votre employeur : elle verse la rémunération, acquitte les cotisations et gère le compte d'activité, comme le rappelle la fiche Portage salarial de Service-Public Entreprendre. Le contrat écrit doit notamment indiquer le nom et l'adresse de l'organisme de prévoyance dont relève l'entreprise. Cette mention n'est pas cosmétique : elle identifie le régime collectif applicable pendant votre affiliation.
La prévoyance complémentaire vise les risques lourds : incapacité temporaire de travail (complément aux indemnités journalières), invalidité et décès. Elle se distingue de la complémentaire santé (mutuelle), qui rembourse des frais de soins. Les deux coexistent souvent dans l'offre d'une société, mais leurs garanties, franchises et délais de carence ne se superposent pas. La convention collective nationale des salariés en portage salarial (IDCC 3219) prévoit un chapitre sur l'accès à un régime de prévoyance et à un remboursement complémentaire des frais liés à la maladie, à la maternité ou à un accident. Les détails de couverture dépendent ensuite du contrat d'assurance souscrit par l'employeur et des accords applicables.
Pour un consultant à TJM élevé, l'écart entre le revenu de mission et les prestations de base peut être important. La prévoyance n'efface pas ce risque à elle seule : elle le réduit si les plafonds, la base de calcul et la durée d'indemnisation sont adaptés à votre profil. Avant de signer, demandez la notice d'information, le tableau des garanties et la répartition des cotisations employeur / salarié.
Base Sécurité sociale et complément d'entreprise
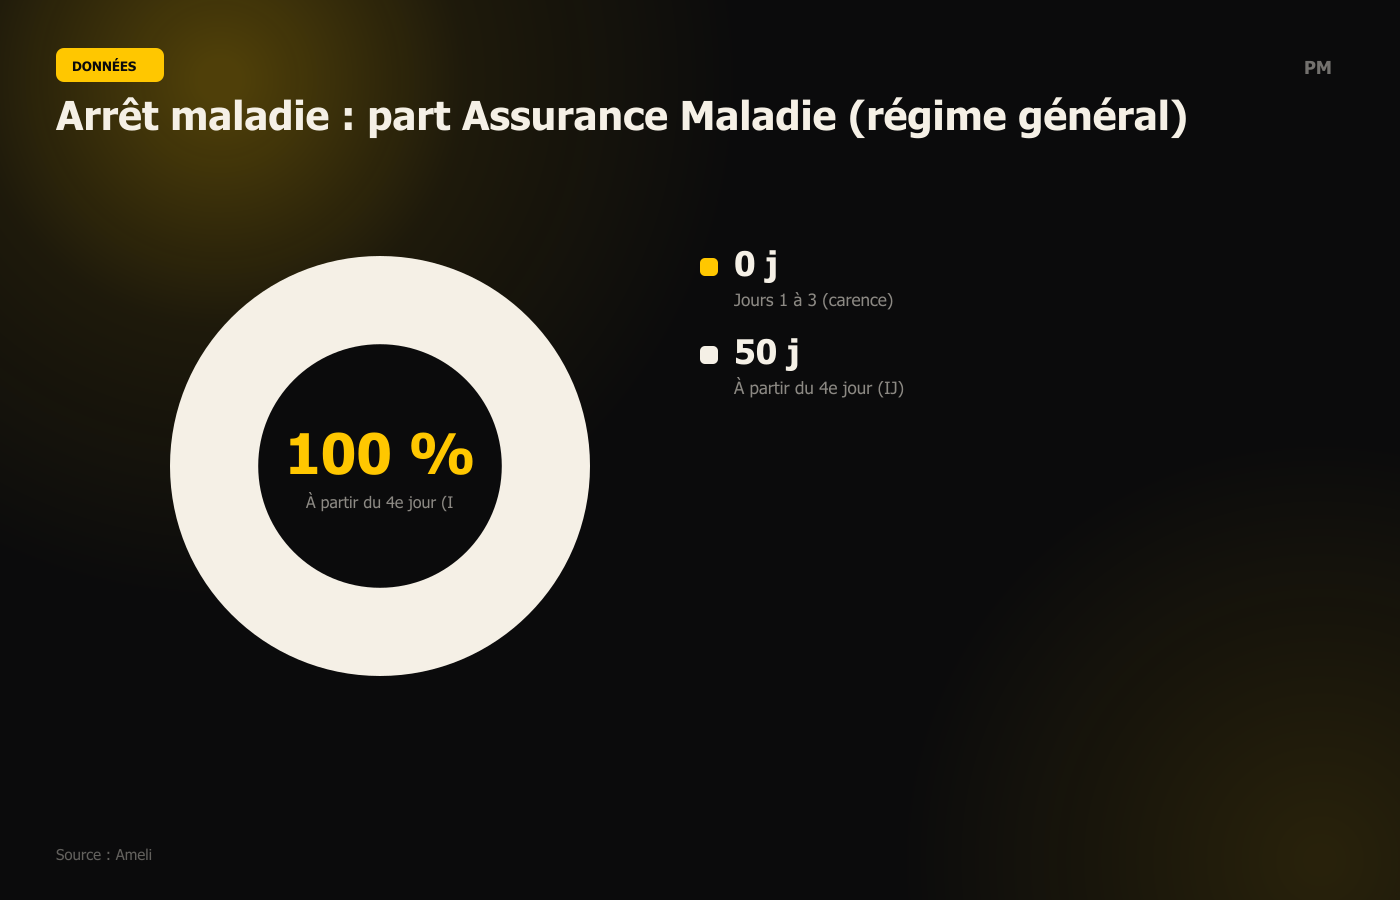
Le régime général indemnise déjà une partie de l'arrêt maladie. Selon Ameli, les indemnités journalières (IJ) sont dues sous conditions d'activité ou de cotisations, après un délai de carence de trois jours. Leur montant correspond à 50 % du salaire journalier de base, calculé sur la moyenne des salaires bruts des trois mois précédant l'arrêt (douze mois en cas d'activité saisonnière), dans la limite des plafonds en vigueur. Les IJ sont versées en moyenne tous les quatorze jours, sauf subrogation au profit de l'employeur.
Ce schéma montre pourquoi la prévoyance prend tout son sens : pendant la carence, l'Assurance Maladie ne verse rien ; ensuite, la moitié du salaire de référence laisse une perte nette, surtout si votre rémunération de mission est nettement supérieure au plafond retenu pour le calcul. Le complément de prévoyance vise à rapprocher le revenu pendant l'arrêt du niveau habituel, selon un pourcentage et une durée prévus au contrat. Les conditions d'ouverture des droits, les exclusions et les délais de franchise varient : certains régimes complètent dès la fin de la carence légale, d'autres imposent une franchise supplémentaire.
En cas d'invalidité, le régime général peut verser une pension d'invalidité destinée à compenser la réduction de capacité de travail. Son montant dépend de la catégorie d'invalidité et des revenus. La prévoyance collective peut ajouter une rente ou un capital, ce qui change concrètement le niveau de vie du foyer. En cas de décès, le capital décès de l'Assurance Maladie et les prestations de prévoyance (capital, rente de conjoint ou d'éducation) relèvent de logiques distinctes : lisez les deux, ne supposez pas qu'ils se substituent.
Cotisations, bulletin de paie et règles URSSAF
La prévoyance collective a un coût, visible ou non selon la présentation de votre compte d'activité. Une part peut être prise en charge par l'employeur, une autre prélevée sur votre rémunération. L'URSSAF précise que la contribution patronale à un régime de prévoyance complémentaire peut être exclue de l'assiette des cotisations sociales si le dispositif est collectif, à adhésion obligatoire, et respectueux des autres conditions d'exonération. Le régime doit être mis en place selon l'une des procédures prévues (accord collectif, référendum ou décision unilatérale de l'employeur, selon les cas) et souscrit auprès d'un organisme habilité.
Pour vous, consultant, l'enjeu pratique est double. D'abord, comprendre si la cotisation salariale diminue votre net disponible chaque mois. Ensuite, vérifier que le régime affiché est bien celui qui s'applique à votre catégorie (cadres, assimilés, etc.) et à votre type de contrat. Le compte d'activité mensuel doit détailler les prélèvements sociaux et fiscaux : exigez la ligne prévoyance et croisez-la avec la notice. Une société transparente fournit aussi l'attestation d'affiliation et le contact de l'assureur pour déclarer un sinistre.
Méfiez-vous des formulations vagues du type « prévoyance incluse » sans chiffre. Demandez le taux de cotisation, l'assiette (salaire brut, tranche, plafond), le niveau de maintien de revenu en incapacité, le plafond journalier ou mensuel, et la durée maximale d'indemnisation. Ces éléments pèsent davantage qu'un slogan commercial sur le long terme, surtout si vous enchaînez des missions à forte intensité.
Comparer les garanties avant de choisir une société
Comparer la prévoyance portage salarial, c'est comparer des contrats d'assurance, pas seulement des taux de frais. Établissez une grille simple et exigez les réponses écrites : niveau de complément des IJ (pourcentage du salaire de référence et définition de cette référence), franchise et coordination avec la carence de trois jours de l'Assurance Maladie, couverture invalidité (catégories, mode de calcul de la rente), capital décès et éventuelles rentes d'éducation, exclusions (sports à risque, faits intentionnels, activités hors mission, etc.), formalités de déclaration et délais de traitement.
Croisez ces éléments avec votre réalité métier. Un consultant en déplacement fréquent n'a pas le même profil de risque qu'un expert 100 % télétravail. Un TJM élevé rend le plafond de garantie décisif : un complément plafonné trop bas laisse un trou important dans le budget familial. Vérifiez aussi si la base de calcul suit le salaire réel de mission ou une moyenne lissée : en portage, les mois sont parfois irréguliers, ce qui peut faire baisser la référence d'indemnisation.
Enfin, reliez la prévoyance à la protection sociale globale. Mutuelle, retraite complémentaire, assurance chômage et prévoyance forment un ensemble. Un guide utile pour situer ces briques est la page protection sociale en portage. Pour le mécanisme précis de l'arrêt, le détail des IJ et des démarches côté CPAM, voir aussi arrêt maladie en portage. Pour mesurer l'impact des cotisations sur votre net, une simulation de rémunération reste le meilleur outil de cadrage avant signature.
Portabilité et fin de contrat
La fin d'un contrat de travail n'entraîne pas toujours la fin immédiate des garanties. Selon Service-Public, la portabilité permet de conserver la complémentaire santé et la prévoyance de l'entreprise après la rupture, si vous étiez affilié, si la rupture n'est pas pour faute lourde, et si elle ouvre droit à une prise en charge par l'assurance chômage. Le maintien dure autant que l'indemnisation chômage, dans la limite de la durée du dernier contrat (en mois entiers) et avec un plafond de douze mois. Pendant cette période, le financement est mutualisé : vous ne payez pas de cotisation spécifique pour ce maintien.
En pratique, vérifiez que l'employeur signale le maintien dans le certificat de travail et informe l'assureur. Conservez la notice et les attestations : en cas de sinistre pendant la portabilité, c'est ce dossier qui accélère le traitement. À l'issue de la portabilité, l'assureur peut proposer un maintien individuel (dispositif dit « loi Evin » pour la santé) ; les conditions tarifaires changent, il faut comparer avant d'accepter.
Si vous changez de société de portage, anticipez le trou de couverture entre deux affiliations. Demandez la date exacte de radiation et la date d'effet du nouveau régime. Un mois sans prévoyance sur une mission à fort enjeu financier est un risque évitable. De même, si vous basculez vers un autre statut (auto-entreprise, société), ne supposez pas que vos anciennes garanties suivent : la portabilité est encadrée et conditionnelle.
Avant de clôturer un compte d'activité, demandez un récapitulatif des cotisations prévoyance versées et des éventuelles prestations déjà liquidées. Ce document aide en cas de contrôle ou de litige ultérieur sur l'ouverture des droits.
Pour comparer concrètement les sociétés sur la transparence des régimes (prévoyance, mutuelle, frais), vous pouvez utiliser PortageMatch en fin de parcours de sélection, une fois vos critères de garanties fixés par écrit.