La TVA est l'une des questions les plus mal comprises du portage salarial. Les salariés portés qui viennent de l'indépendance cherchent leur numéro de TVA, les clients se demandent s'ils doivent payer 20 % de plus, et chacun s'interroge sur l'effet sur le salaire. La réponse tient à la mécanique tripartite du dispositif. Le salarié porté est salarié de l'entreprise de portage, c'est elle qui facture le client, et c'est donc elle qui est assujettie à la TVA, pas vous. Voici, en 2026, comment cela fonctionne, avec les repères officiels de Service-Public Entreprendre (F31620), d'economie.gouv.fr et de l'administration fiscale.
Qui facture et qui est assujetti : la société de portage, pas le salarié porté
Le portage salarial est une relation contractuelle tripartite. Selon F31620, le salarié porté conclut un contrat de travail avec l'entreprise de portage et effectue une prestation pour le compte d'une entreprise cliente. Un contrat commercial de prestation de service est conclu par écrit entre la société de portage et l'entreprise cliente, qui verse à l'entreprise de portage le prix de la prestation. La même fiche précise que l'entreprise de portage est rémunérée par des frais de gestion couvrant notamment la facturation.
De cette architecture découle une conséquence fiscale directe. La société de portage réalise, contre rémunération, une prestation de services au profit du client : elle émet la facture et elle est assujettie à la TVA au titre de cette activité. Le salarié porté, lui, n'est pas un prestataire indépendant : il est lié à son employeur par un contrat de travail et perçoit un salaire. Il ne facture pas, ne collecte pas de TVA, n'a pas de déclaration de TVA à déposer et n'a pas à se faire immatriculer comme travailleur indépendant pour exercer en portage.
Cette différence avec le régime de la micro-entreprise ou de l'EURL est précisément ce qui attire certains consultants : plus de gestion de la TVA, plus de relances comptables, plus de choix de régime. La contrepartie est la rémunération de la société, via les frais de gestion, dont le mode de calcul doit figurer au contrat de travail.
Attention toutefois aux raccourcis. Dire que le salarié porté n'est pas assujetti ne signifie pas que la TVA n'existe pas pour lui : elle entre dans le prix que paie votre client. Si la fiche officielle sur le portage ne détaille pas le traitement de la TVA, c'est que cette question relève des règles générales de l'administration fiscale, applicables à la société de portage comme à toute entreprise qui facture des prestations de services.
Le taux de TVA applicable aux prestations de portage
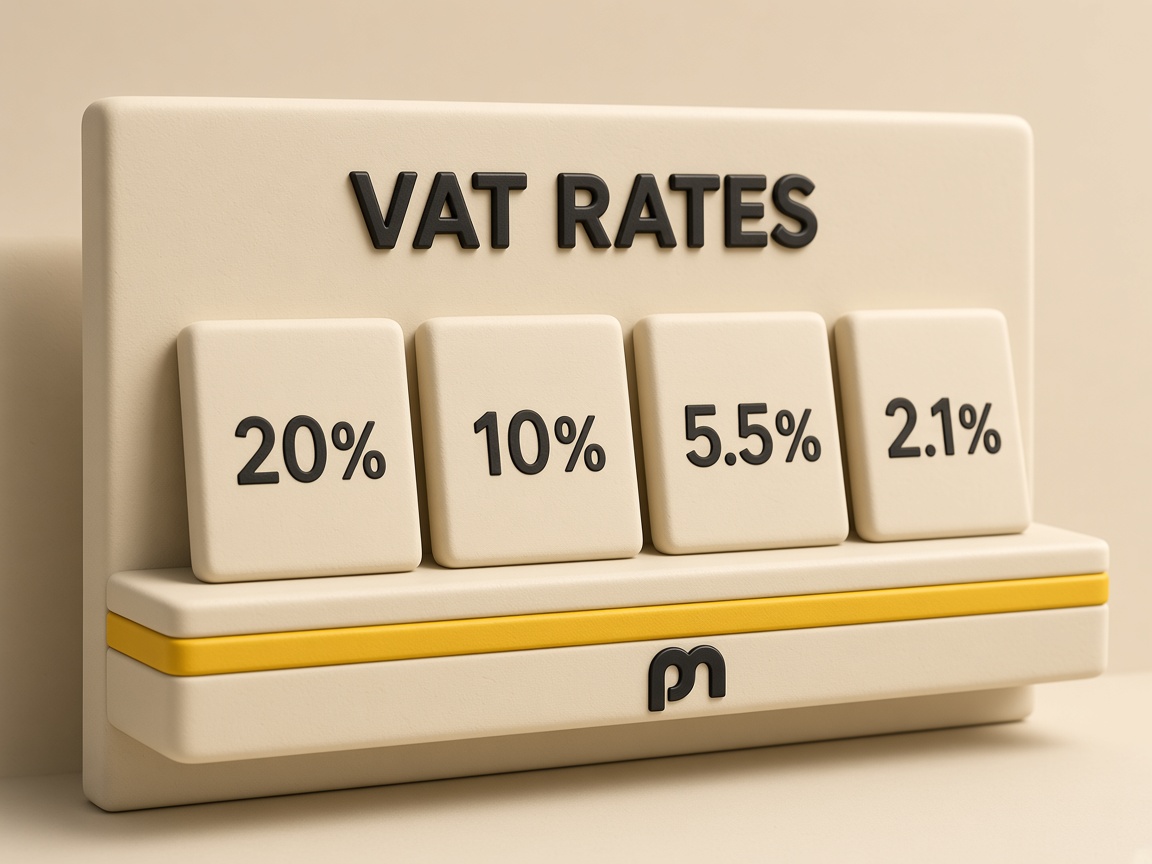
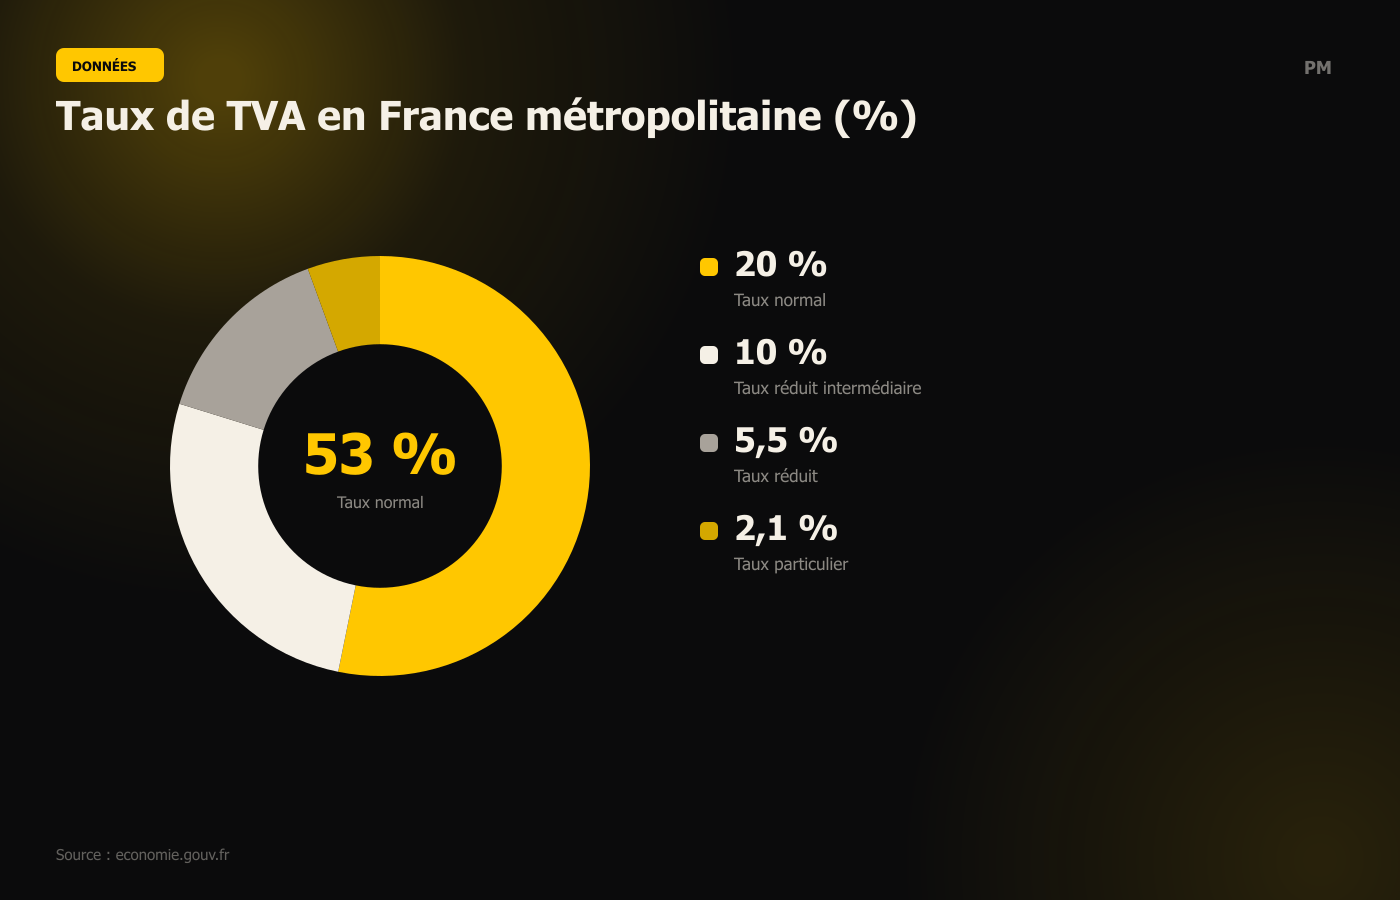
En France métropolitaine, le taux normal de TVA est de 20 %, explique economie.gouv.fr. Il s'applique à la majorité des biens et des prestations de services, c'est-à-dire à tout ce pour lequel aucun autre taux n'est expressément prévu. Trois autres taux existent : 10 % et 5,5 % pour les taux réduits, et 2,1 % pour le taux particulier. L'administration fiscale rappelle par ailleurs que des taux spécifiques s'appliquent dans les départements d'outre-mer.
Les taux réduits visent des opérations précises : hébergement, transport, restauration et certains travaux de rénovation pour 10 %, produits de première nécessité, équipements pour personnes handicapées et rénovation énergétique pour 5,5 %, médicaments remboursés pour 2,1 %. Une prestation de conseil, de formation spécialisée, d'informatique ou de gestion de projet, qui représente le cœur de l'activité en portage, relève en principe du taux normal. La vérification du taux revient à la société de portage, qui engage sa responsabilité sur la facture : posez-lui la question si votre prestation sort de l'ordinaire.
Un détail utile : les services à la personne, qui bénéficient parfois de taux réduits, sont interdits en portage salarial. F31620 cite la garde d'enfant, les travaux ménagers, le soutien scolaire ou le jardinage chez un particulier. L'argument d'un taux réduit ne peut donc pas être invoqué pour ces activités.
Pour une prestation classique facturée à une entreprise française, retenez donc 20 % de TVA appliquée au prix hors taxe convenu. C'est ce montant que le client doit prévoir dans son budget, dès lors qu'il ne peut pas la récupérer.
Facture, prix et TVA : ce que voit le client
Le prix de la prestation est négocié entre le salarié porté et l'entreprise cliente. F31620 précise qu'il intègre la rémunération, l'indemnité d'apport d'affaires, les prélèvements sociaux et fiscaux, les frais de gestion et les frais professionnels. La TVA ne figure pas dans cette liste, ce qui n'est pas un oubli : elle s'ajoute au prix, elle n'en fait pas partie. Un premier réflexe de rigueur consiste donc à parler en prix hors taxe dans vos échanges, et à le noter dans le contrat commercial.
Pour un client assujetti à la TVA et ayant droit à déduction, l'opération est neutre : il paie la TVA au portage et la récupère sur sa déclaration. Les conséquences sont différentes pour un client qui n'a pas droit à déduction, par exemple en raison d'une activité exonérée de TVA. Pour lui, le prix toutes taxes comprises est un coût réel, supérieur de 20 % au prix hors taxe. La négociation du tarif journalier doit en tenir compte si vous visez une association, une structure de santé ou un acteur de l'assurance, qui comparent souvent les budgets en TTC.
Le contrat commercial précise les mentions obligatoires : identité du salarié, description de la prestation, date du terme, prix convenu, garant financier, assureur. Lorsque la facture est émise, elle suit les règles ordinaires de facturation de la société de portage. Votre rôle est de relire le contrat commercial et de vérifier que le prix y est exprimé de façon non ambiguë, hors taxe de préférence.
Enfin, les frais que vous avancez pour la mission sont des frais professionnels que la société rembourse sur justificatifs et que le compte d'activité doit faire apparaître. Demandez comment sont traitées les factures de frais incluant de la TVA : remboursement du montant TTC, du montant HT, ou autre règle interne. La fiche officielle ne tranche pas ce point, il doit figurer dans votre contrat.
Impact sur le chiffre d'affaires et sur le salaire
La TVA n'est pas un revenu de la société de portage : elle est collectée pour le compte de l'État et reversée via sa déclaration. Elle ne finance ni votre salaire, ni les frais de gestion, ni les cotisations. Autrement dit, votre rémunération se calcule à partir du prix hors taxe convenu avec le client, après déduction des frais de gestion, des charges sociales et des frais professionnels, et jamais à partir du montant TTC.
Cette précision évite deux erreurs fréquentes. La première est de simuler son salaire à partir d'un chiffre d'affaires TTC : le résultat est mécaniquement gonflé de 20 %. La seconde est de croire que la TVA « disparaît » au passage : elle disparaît pour vous, mais pas pour le client dont le budget est impacté si lui-même ne la récupère pas.
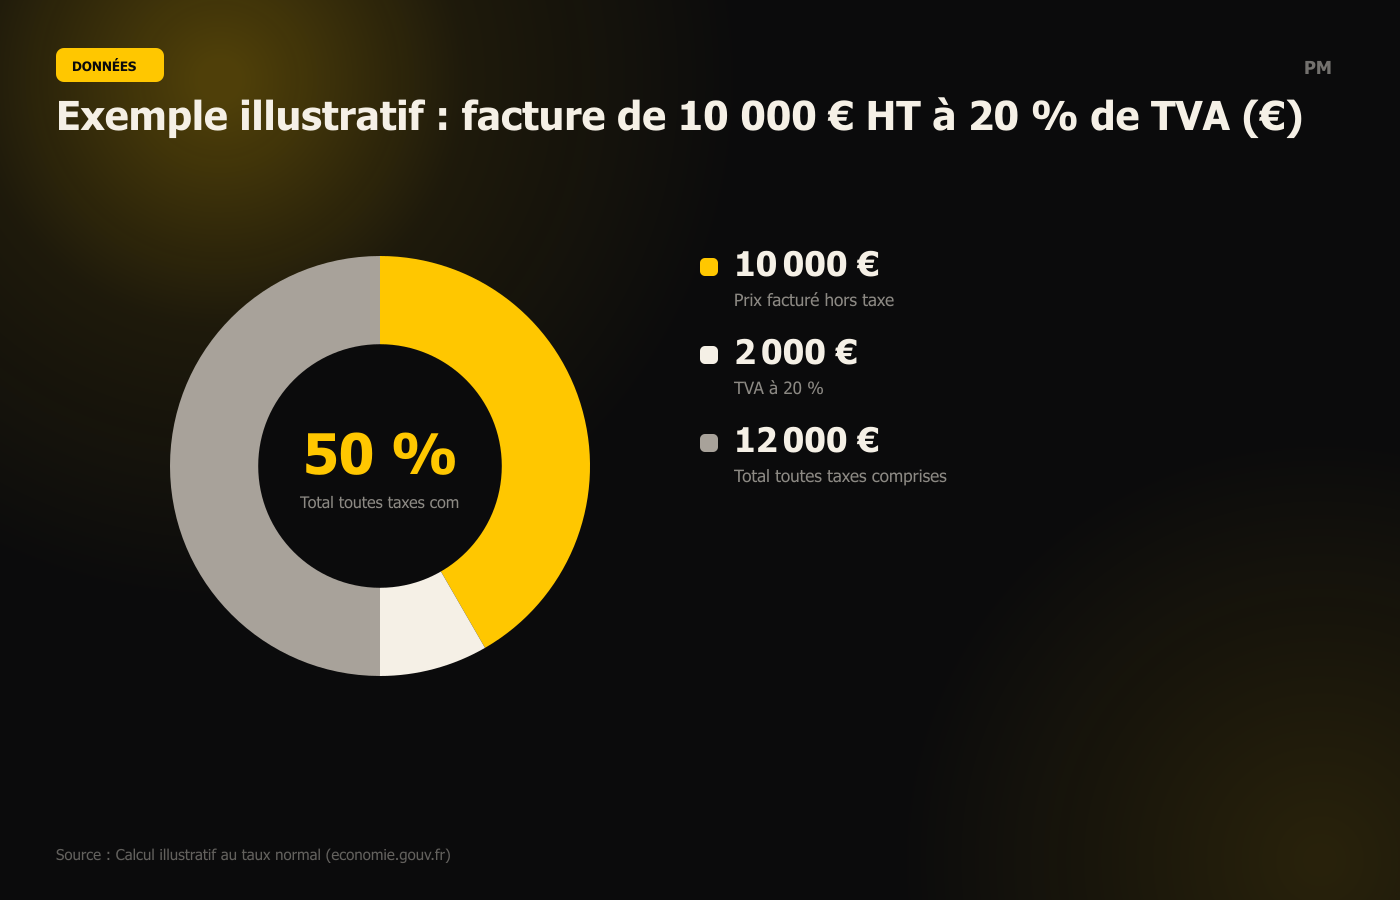
L'exemple ci-dessous est purement illustratif. Pour une facture de 10 000 € hors taxe au taux de 20 %, la TVA représente 2 000 € et le total facturé au client atteint 12 000 € toutes taxes comprises. Seuls les 10 000 € hors taxe entrent dans le calcul de votre rémunération après frais et charges.
Le compte d'activité doit, selon F31620, vous être communiqué chaque mois avec le versement effectué par l'entreprise cliente, le détail des frais de gestion, les frais professionnels, les prélèvements sociaux et fiscaux, la rémunération nette et l'indemnité d'apport d'affaires. Vérifiez que le versement du client y apparaît sur une base clairement identifiée, hors taxe ou toutes taxes comprises, pour que les frais de gestion en pourcentage portent bien sur la même assiette que celle de votre simulation. Une simulation de rémunération sur un chiffre d'affaires hors taxe donne une première estimation, sans remplacer le décompte contractuel.
Clients étrangers, autoliquidation et questions à poser
La seconde interrogation fréquente concerne les clients établis hors de France. D'après l'administration fiscale, une prestation réalisée par un assujetti établi en France au profit d'un assujetti établi dans ou hors de l'Union européenne n'est pas imposable à la TVA française. Le prestataire français établit alors une facture sans TVA. Il y porte la mention « autoliquidation » si le client est un assujetti établi dans l'Union européenne, et la mention « TVA non applicable, art. 259-1 du CGI » si le client est établi hors de l'Union.
F37527 détaille le mécanisme pour l'Union européenne : le vendeur français facture hors taxe, la TVA n'est pas collectée par lui mais autoliquidée par l'entreprise cliente, qui la déclare dans son pays et peut la déduire si elle y a droit. Les numéros de TVA intracommunautaire de chaque partie doivent figurer sur la facture.
Dans cette hypothèse, c'est toujours la société de portage qui émet la facture, pas vous. Le prix que le client étranger verse est donc hors taxe française, et le raisonnement sur votre rémunération reste identique : prix convenu, frais de gestion, charges, frais professionnels. Ces règles de TVA ne disent rien des autres sujets d'une mission à l'étranger, comme la protection sociale ou le droit du travail local, qui doivent être examinés à part avec votre société de portage.
Quelques questions à poser avant de signer : la société est-elle bien assujettie et immatriculée à la TVA ? Sur quelle assiette les frais de gestion sont-ils calculés ? Les prix du contrat commercial sont-ils exprimés hors taxe ? Comment sont traités les justificatifs de frais comportant de la TVA ? Quelle mention figure sur les factures émises à destination des clients étrangers ?
Pour comparer les pratiques de facturation, les frais de gestion et les garanties de plusieurs sociétés avant de choisir, le guide du portage salarial détaille les critères à examiner et le comparateur PortageMatch aide à les confronter. Les autres démarches administratives du portage sont décrites sur le blog.
Guides PortageMatch