Le prélèvement à la source portage salarial suit le même principe que pour tout salarié du secteur privé : l’impôt sur le revenu est retenu au moment où vous percevez votre salaire. En portage, la nuance essentielle porte sur l’identité du collecteur. Ce n’est pas le client final qui applique le taux, mais l’entreprise de portage, votre employeur. En 2026, savoir lire la ligne d’impôt sur le bulletin, distinguer net à payer et montant net social, et savoir quand moduler son taux évite les mauvaises surprises de trésorerie. Ce guide s’appuie sur les règles rappelées par Impôts.gouv, Service-Public et la fiche portage salarial.
Qui collecte le prélèvement en portage salarial
Le portage salarial crée une relation tripartite : vous, l’entreprise de portage et l’entreprise cliente. Service-Public Entreprendre rappelle que le salarié porté conclut un contrat de travail avec la société de portage et réalise une prestation pour le client. Sur le plan fiscal et social, c’est cette société qui agit comme employeur : elle établit le bulletin, déclare la rémunération et reverse les cotisations et l’impôt retenu.
Concrètement, l’administration fiscale calcule un taux de prélèvement (personnalisé, individualisé ou, à défaut, un taux par défaut) et le communique au collecteur. Pour un salaire, le collecteur est l’employeur. En portage, c’est donc la société de portage qui reçoit le taux via les échanges déclaratifs (DSN) et l’applique sur la base mensuelle de prélèvement figurant sur votre fiche de paie. Le client ne « choisit » pas votre taux et ne doit pas retenir l’impôt de son côté.
Le contrat de travail en portage doit préciser le mode de calcul et de versement de la rémunération, ainsi que des charges sociales et fiscales, des frais de gestion et, le cas échéant, des frais professionnels. Cette transparence contractuelle ne remplace pas le bulletin : chaque mois, le montant réellement retenu au titre du prélèvement à la source doit apparaître clairement. Si une société vous parle d’un « forfait impôt » opaque sans lien avec le taux transmis par les impôts, demandez le détail écrit et croisez-le avec votre espace Finances publiques.
Le guide du portage salarial rappelle ce rôle d’employeur. Garder cette séparation claire (client = mission, société de portage = paie et fiscalité salariale) est le premier réflexe pour comprendre pourquoi le prélèvement à la source portage salarial ressemble à celui d’un CDI classique, même si votre chiffre d’affaires mission varie.
Lire le taux et le montant sur la fiche de paie
Sur le bulletin, cherchez au minimum trois informations liées à l’impôt : le taux appliqué (en pourcentage), la base sur laquelle il porte, et le montant retenu. Service-Public indique que, pour les salaires, le prélèvement figure sur la feuille de paie et que l’impôt est retenu par le collecteur selon le taux calculé par l’administration.
Le taux personnalisé est en principe celui de votre foyer fiscal, déterminé après la déclaration de revenus du printemps. Il est ensuite actualisé, en règle générale, en septembre. Si vous êtes marié ou pacsé et imposé en commun, un taux individualisé s’applique par défaut à vos revenus personnels (salaires notamment), tandis que certains revenus communs suivent une autre logique. Vous pouvez opter pour le taux calculé sur l’ensemble du foyer si cela correspond mieux à votre organisation.
En l’absence de taux personnalisé (par exemple première activité sans déclaration antérieure), un taux par défaut (parfois appelé taux neutre) s’applique selon un barème lié à la base mensuelle. Ce barème varie de 0 % à 43 %. Dans la plupart des cas, ce taux neutre est plus élevé qu’un taux personnalisé déjà connu. Vous pouvez aussi demander à ne pas transmettre votre taux personnalisé à l’employeur : la société de portage appliquera alors le taux neutre. Cette option protège la confidentialité du taux, mais peut augmenter la retenue mensuelle.
Vérifiez chaque mois que le pourcentage du bulletin correspond à celui affiché dans votre espace Impôts. Un décalage d’un ou deux mois après une modulation ou un changement de situation est fréquent : le nouveau taux s’applique au plus tard le troisième mois qui suit la demande. Au-delà, une anomalie récurrente justifie un contact avec le service paie de la société de portage, puis, si besoin, avec l’administration.
Pour décrypter l’ensemble des rubriques (brut, cotisations, net), l’article sur la fiche de paie en portage complète utilement cette lecture fiscale.
Net à payer, net imposable et montant net social
Beaucoup de salariés portés comparent le mauvais chiffre. Trois montants coexistent et ne mesurent pas la même chose.
Le net à payer est la somme effectivement virée sur votre compte après cotisations salariales et après prélèvement à la source. C’est le montant de trésorerie du mois.
Le net imposable (ou base utile au suivi fiscal) sert notamment à comprendre l’assiette sur laquelle l’impôt est calculé. La retenue à la source apparaît souvent après cette base : il est donc normal que le net à payer soit inférieur au net imposable lorsque vous êtes imposable.
Le montant net social est une référence déclarative pour certaines prestations (notamment RSA et prime d’activité). Il ne se confond ni avec le net bancaire ni avec le net fiscal. Le comparer directement au net à payer sans regarder les définitions conduit à des conclusions fausses.
En portage, un autre écart trompeur apparaît en amont : celui entre le chiffre d’affaires facturé au client et le net reçu. Frais de gestion, cotisations patronales et salariales, puis impôt, s’enchaînent. Le prélèvement à la source n’explique qu’une partie de la différence. Avant d’incriminer le taux, reconstituez le chemin via le compte d’activité et le bulletin.
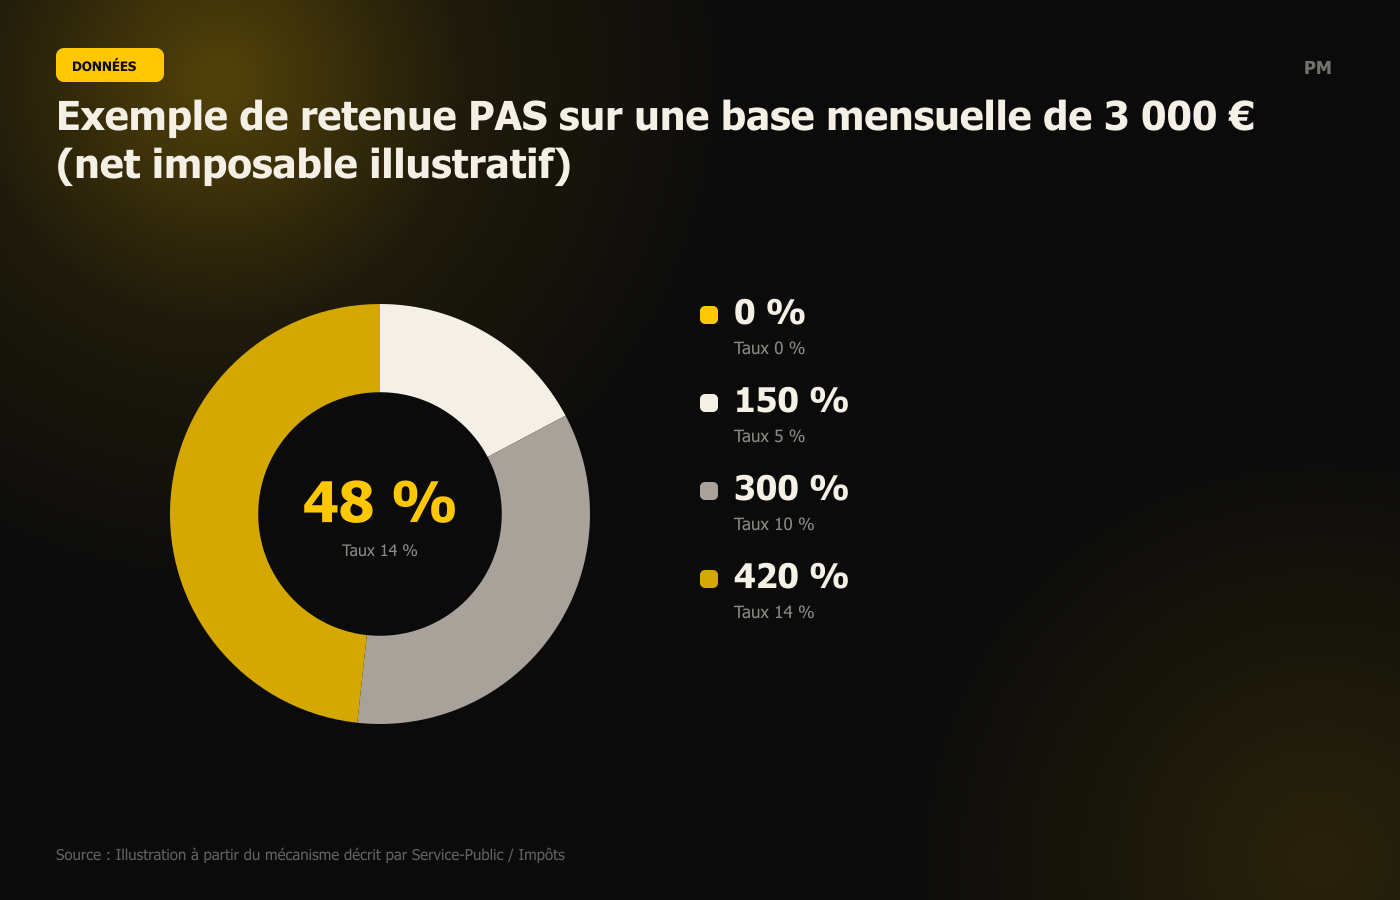
Le graphique ci-dessus illustre, à titre pédagogique, l’effet d’un taux sur une base mensuelle fictive de 3 000 €. Votre base réelle dépend de votre rémunération nette imposable du mois. Un taux stable avec une base qui double (mission plus intensive) double aussi la retenue en euros, même sans changement de pourcentage.
Moduler ou individualiser son taux en 2026
Le taux n’est pas figé pour l’année civile entière. Service-Public et Impôts.gouv rappellent que vous pouvez demander une modification depuis votre espace Finances publiques, rubrique de gestion du prélèvement à la source.
Vous pouvez notamment : augmenter librement votre prélèvement si vous anticipez une hausse d’impôt, baisser le taux sous conditions, notamment lorsque l’écart entre le prélèvement estimé avec vos revenus actualisés et le prélèvement sans modulation dépasse 5 %, opter pour le taux du foyer plutôt que le taux individualisé (ou l’inverse selon les options disponibles), refuser la transmission du taux personnalisé à l’employeur (taux neutre).
En portage, la modulation est particulièrement utile lorsque votre activité change fortement : démarrage après une période sans mission, TJM en forte hausse, congés prolongés, ou bascule entre plusieurs missions. Sans modulation, vous pouvez accumuler un solde à payer l’année suivante, ou au contraire trop prélever pendant des mois avant un remboursement.
Signalez aussi à l’administration, dans les 60 jours, les changements de situation de famille (mariage, Pacs, naissance, divorce, etc.). Ces événements peuvent justifier une actualisation du taux indépendamment du volume de missions.
Important : la société de portage n’a pas le pouvoir de « négocier » votre taux avec vous hors du cadre fiscal. Elle applique le taux transmis. Toute demande de modulation se fait auprès des impôts, pas auprès du client. Une fois le nouveau taux reçu, le service paie doit l’intégrer dans le délai réglementaire.
Un simulateur de revenus aide à anticiper l’ordre de grandeur du net avant impôt. Il ne remplace pas le calcul officiel du taux, mais il facilite le dialogue sur la trésorerie mensuelle.
Variations de mission et points de contrôle
Le statut de salarié porté combine une logique commerciale (facturation au client) et une logique salariale (bulletin). Le prélèvement à la source suit uniquement la seconde. Voici une méthode de contrôle mensuelle simple.
- Ouvrez le bulletin et notez taux, base et montant PAS.
- Comparez le taux avec celui de votre espace Impôts.
- Vérifiez que le net à payer = logique après cotisations salariales et PAS.
- Ne confondez pas net social et net à payer., Rapprochez le bulletin du compte d’activité (CA encaissé, frais de gestion, rémunération)., Si votre activité a changé durablement, évaluez une modulation sur impots.gouv.fr.
En CDI de portage, les périodes sans prestation ne sont en principe pas rémunérées. Un mois sans salaire (ou avec un salaire très réduit) peut faire baisser la retenue en euros, mais le taux lui-même ne disparaît pas pour autant de votre dossier fiscal. À la reprise d’une mission intensive, la retenue repart sur la nouvelle base. Anticipez ce à-coup, surtout si vous avez d’autres revenus du foyer.
En fin d’année et au moment de la déclaration, vous retrouvez le détail des retenues. Le prélèvement à la source ne dispense pas de déclarer ses revenus. Si l’impôt définitif dépasse le total prélevé, un complément apparaît sur l’avis ; s’il est inférieur, un remboursement ou une imputation peut intervenir. Une bonne modulation en cours d’année réduit ces écarts.
Enfin, conservez vos bulletins sans limitation de durée. En cas d’erreur de collecteur (taux non mis à jour, base incorrecte), la preuve écrite accélère la correction avec la société de portage.