La portabilité mutuelle portage salarial concerne les consultants qui quittent leur société de portage et se demandent s'ils peuvent garder la complémentaire santé collective. Le principe est celui du droit commun des salariés : sous conditions, la couverture peut se maintenir après la fin du contrat, comme l'explique Service-Public (F20744). En portage, l'employeur reste l'entreprise de portage (F31620), pas le client. Cet article détaille les conditions, la durée, le financement, et les pièces à demander pour éviter une rupture de couverture en 2026.
Ce que signifie la portabilité pour le salarié porté
La portabilité n'est pas une nouvelle mutuelle que vous souscrivez seul. C'est le maintien temporaire des garanties de la couverture complémentaire santé (et, le cas échéant, de la prévoyance) dont vous bénéficiez en tant que salarié, après la rupture du contrat. F20744 précise le cadre : le dispositif vise à éviter un trou de protection pendant une période de chômage indemnisé.
Le Code du travail organise la complémentaire santé collective des salariés ; les dispositions sont accessibles sur Légifrance. La portabilité s'inscrit dans ce dispositif : elle prolonge, sous conditions, des garanties déjà ouvertes pendant le contrat.
En portage, vous cotisez en général via la société de portage à un contrat collectif. Tant que le CDI ou le CDD court, vous êtes couvert selon les règles du contrat. À la sortie (fin de CDD, licenciement, rupture conventionnelle, etc.), la question devient : pouvez-vous garder ces garanties sans rester salarié ? C'est exactement l'objet de la portabilité.
Ne confondez pas portabilité et « loi Madelin » ou mutuelle individuelle que vous paieriez hors cadre salarié. Ce sont des logiques différentes. Ici, le fil conducteur reste le contrat collectif de l'ancien employeur.
Beaucoup de consultants sous-estiment le sujet parce que la mutuelle semble « incluse » dans le package portage. Or la fin du contrat coupe en principe l'affiliation, sauf mécanisme de maintien. Sans portabilité, vous devez souscrire une couverture individuelle, souvent plus chère et avec des délais de carence selon les contrats. Anticiper cette bascule évite de découvrir le problème le jour où vous avez besoin de soins.
Conditions d'ouverture du droit
Service-Public (F20744) liste les conditions classiques. Vous devez avoir été couvert par le régime collectif. La rupture du contrat ne doit pas résulter d'une faute lourde. Vous devez être pris en charge par l'assurance chômage (ouverture de droits à l'allocation). La portabilité n'est donc pas automatique après une démission classique sans droit au chômage, sauf cas particuliers d'ouverture de droits.
La société de portage doit vous informer et transmettre les éléments nécessaires à l'organisme assureur. En pratique, vérifiez que le motif de départ et votre situation France Travail sont clairement établis. Une rupture conventionnelle homologuée ou un licenciement ouvre souvent la voie ; une démission sans droit peut la fermer.
Le fait d'avoir eu des périodes d'intercontrat pendant le portage ne vous exclut pas par principe, dès lors que vous étiez bien affilié au contrat collectif en tant que salarié. Ce qui compte, c'est la couverture pendant le contrat et les conditions de la rupture, pas le volume de jours facturés du dernier mois.
Le guide du portage salarial rappelle le statut salarial du consultant porté. C'est ce statut qui ouvre l'accès au régime collectif et, ensuite, à la portabilité dans les conditions légales.
Vérifiez aussi votre situation si vous cumulez plusieurs employeurs ou si vous basculez rapidement d'une société de portage à une autre. La portabilité vise surtout la période sans couverture salariale collective, pendant le chômage indemnisé. Un enchaînement immédiat vers un nouvel employeur vous place en principe sur le nouveau contrat collectif, ce qui est souvent plus protecteur qu'un maintien temporaire. L'important est de ne pas laisser un mois « à blanc » entre les deux affiliations.
Durée, ayants droit et financement
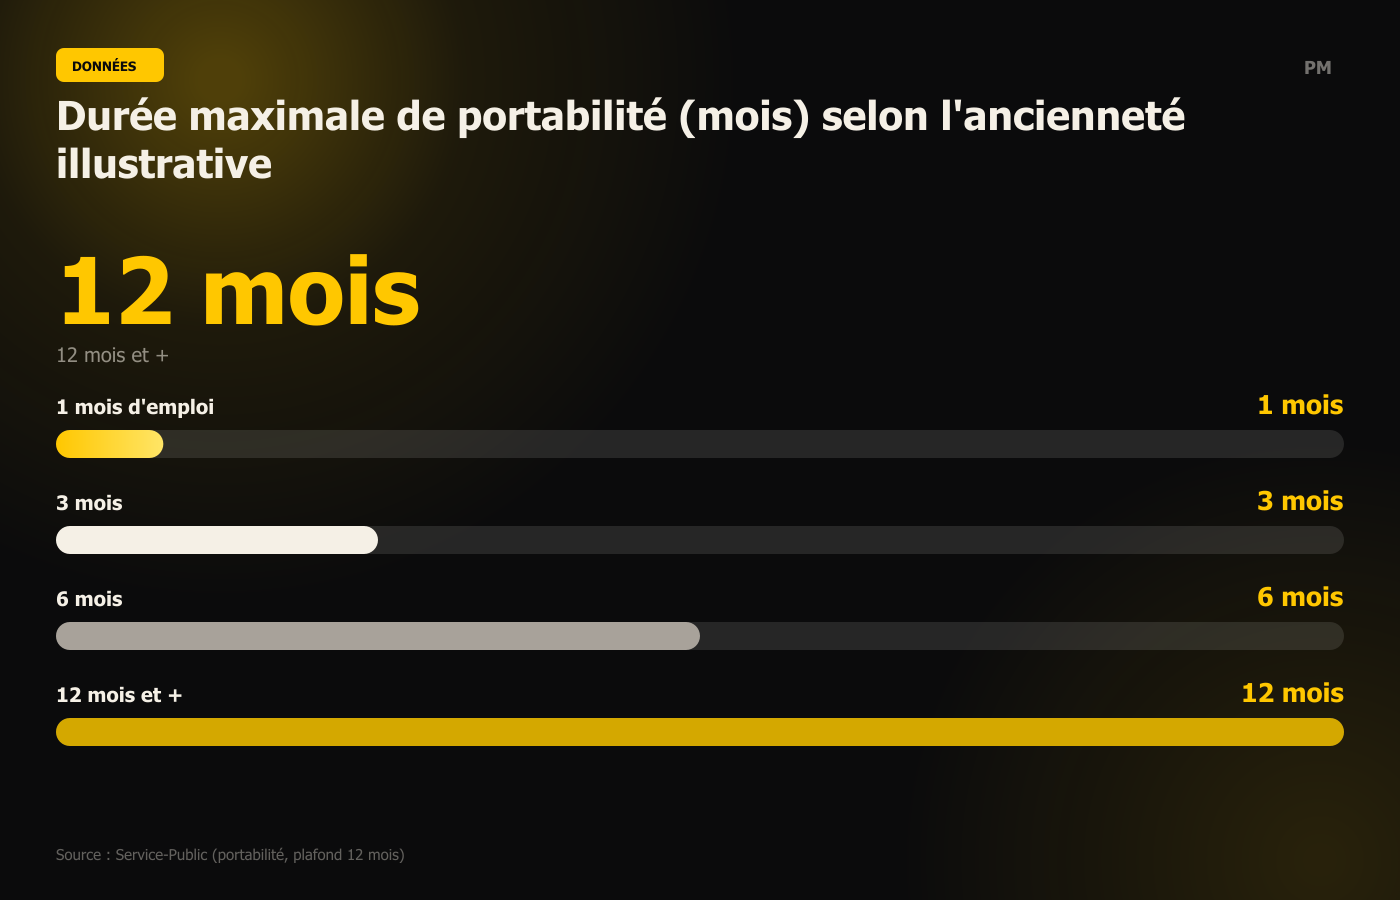
La durée de la portabilité est limitée. Elle est en principe égale à la durée de votre dernier contrat de travail (ou des contrats successifs chez le même employeur), dans la limite de douze mois. F20744 détaille ce plafond et les modalités de calcul.
Le graphique illustre l'idée générale : plus votre ancienneté chez l'employeur est courte, plus la durée maximale de maintien est courte, avec un plafond à douze mois. Votre cas exact dépend du décompte retenu par l'organisme et des pièces transmises. Demandez toujours la durée écrite applicable à votre dossier.
Les ayants droit (conjoint, enfants) couverts avant la rupture peuvent souvent bénéficier du maintien dans les conditions du contrat et de la loi. Vérifiez la notice d'information remise par la société de portage ou l'assureur.
Sur le financement, la portabilité de la complémentaire santé est en principe gratuite pour le salarié pendant la période de maintien, dans le cadre légal actuel rappelé par les fiches officielles. Cela ne signifie pas que toutes les options surcomplémentaires ou garanties facultatives restent identiques : lisez la notice. Pour la prévoyance, des modalités spécifiques peuvent s'appliquer ; ne les confondez pas avec la seule mutuelle santé.
Notez également la date de fin prévisionnelle du maintien dès que l'organisme vous la communique. Programmez un rappel un mois avant : c'est le moment de comparer une mutuelle individuelle, de vérifier une éventuelle offre de maintien payant proposée par l'assureur, ou de confirmer que votre nouvel employeur vous affiliéra sans délai. Attendre le dernier jour multiplie les risques de rupture de droits et de refus de prise en charge.
Articulation avec la mutuelle obligatoire en portage
Pendant le contrat, la complémentaire santé collective est en principe obligatoire pour les salariés, sous réserve des cas de dispense prévus. Les bases figurent dans le Code du travail sur Légifrance et dans le contrat souscrit par la société de portage. Avant de partir, demandez : nom de l'organisme, niveau de garanties, part employeur / salarié, et procédures de sortie.
À la fin du contrat, deux calendriers se croisent : la date de radiation classique et le démarrage éventuel de la portabilité. Un trou d'un mois peut coûter cher en soins. Anticipez dès la négociation de départ (rupture conventionnelle, fin de CDD). Une simulation de rémunération ne calcule pas la portabilité, mais vous aide à voir l'impact des cotisations santé sur votre net tant que vous êtes encore en poste.
Si vous rejoignez immédiatement une autre société de portage ou un autre employeur, vous basculez en général sur le nouveau contrat collectif. La portabilité vise surtout la période sans nouvel emploi couvert, pendant le chômage indemnisé. Signalez tout nouvel emploi à l'organisme : le maintien cesse lorsque les conditions ne sont plus remplies.
Les articles du blog complètent ces sujets sur la protection sociale du salarié porté.
Certaines sociétés de portage proposent des niveaux de garanties différents (socle obligatoire, options). Pendant le contrat, une dispense est parfois possible dans des cas limités prévus par la loi (couverture en tant qu'ayant droit, CDD court, etc.). Ces dispenses se prouvent par écrit. Elles influencent ensuite ce que vous pouvez porter : on ne maintient que ce dont on bénéficiait. D'où l'intérêt de savoir exactement à quel contrat vous étiez affilié avant la sortie.
Démarches et documents à exiger
Avant la fin du contrat, obtenez la notice d'information, le certificat de travail, le solde de tout compte, et l'attestation destinée à France Travail. Demandez explicitement à la société de portage la confirmation écrite du maintien des garanties (durée, organismes, contacts).
Après l'inscription à France Travail, conservez les justificatifs d'indemnisation : l'organisme assureur peut les demander. Signalez tout changement (reprise d'emploi, fin de droits). Ne supposez pas que « le portage s'occupe de tout » sans accusé de réception.
En cas de refus ou de silence, rappelez le cadre de F20744, le statut d'employeur de la société de portage (F31620), et les dispositions du Code du travail. Un courrier recommandé avec pièces jointes sécurise votre dossier.
Constituez un dossier simple en quatre pièces : notice du contrat collectif, attestation employeur / certificat de travail, justificatif France Travail, et confirmation écrite de l'assureur sur la durée du maintien. Ce paquet répond à la plupart des demandes. Il sert aussi si vous changez d'adresse ou de RIB pendant la portabilité : mettez à jour vos coordonnées auprès de l'organisme pour éviter les courriers perdus et les radiations par erreur.
En 2026, vérifiez toujours la durée exacte, le motif de départ et votre prise en charge chômage avant de compter sur la portabilité. Pour comparer les sociétés et leurs contrats collectifs avant de vous engager, PortageMatch peut vous aider à y voir plus clair.
Guides PortageMatch