Le salarié porté qui prend sa voiture pour rencontrer un client, suivre une formation ou rejoindre un site de mission se pose une question simple : qui paie l'essence, l'usure du véhicule et l'assurance ? La réponse tient en deux notions qu'il vaut mieux distinguer : les frais professionnels, qui relèvent de l'organisation de votre activité avec l'entreprise de portage, et le barème kilométrique, outil fiscal publié chaque année par l'administration et repris par l'Urssaf. En 2026, ce barème n'a pas été revalorisé pour les voitures, comme l'indiquent Service-Public et economie.gouv.fr. Cet article détaille les valeurs, les règles d'exonération de cotisations et les points propres au portage, sans inventer de taux là où les textes officiels restent muets.
Indemnités kilométriques et frais professionnels : de quoi parle-t-on
L'Urssaf définit le cadre côté employeur : lorsqu'un salarié est obligé d'utiliser son véhicule personnel pour un déplacement professionnel, par exemple pour une formation ou une visite chez un client, l'employeur peut lui verser des indemnités kilométriques pour le dédommager. Ces indemnités dépendent du type de véhicule (voiture, deux-roues, moto), de sa puissance et du nombre de kilomètres parcourus à titre professionnel sur l'année.
Le portage salarial a sa logique propre. Le salarié porté est salarié de l'entreprise de portage, mais il négocie lui-même sa prestation avec l'entreprise cliente. Service-Public Entreprendre précise que le prix de la prestation convenu avec le client inclut, entre autres, les frais professionnels. Le contrat de travail en portage doit par ailleurs mentionner le mode de calcul et de versement des frais professionnels, ainsi que leur mode de déduction. Et chaque mois, le compte d'activité détaille les frais professionnels portés au compte. Autrement dit, les déplacements de la mission se traitent à trois endroits : dans le prix négocié, dans les clauses de votre contrat et dans votre compte d'activité.
La distinction la plus importante est celle des trajets. Un déplacement professionnel (visite d'un client, rendez-vous de cadrage, formation) ouvre droit à indemnisation par l'employeur, dans les conditions décrites ci-après. Le trajet entre le domicile et le lieu habituel de travail relève, lui, d'un autre régime : celui des frais réels déductibles de l'impôt sur le revenu, détaillé plus bas. Mélanger les deux conduit à des remboursements contestés et à des déductions fiscales risquées.
Le barème kilométrique 2026 pour les voitures
Selon Service-Public, la brochure fiscale 2026 a publié les barèmes à appliquer cette année sur la déclaration de revenus, et ceux-ci ne sont pas revalorisés. Le barème des voitures thermiques, à hydrogène et hybrides se lit ainsi, avec d la distance annuelle parcourue à titre professionnel :
- 3 CV et moins : jusqu'à 5 000 km, d × 0,529 ; de 5 001 à 20 000 km, (d × 0,316) + 1 065 ; au-delà de 20 000 km, d × 0,370 ;
- 4 CV : d × 0,606 ; (d × 0,340) + 1 330 ; d × 0,407 ;
- 5 CV : d × 0,636 ; (d × 0,357) + 1 395 ; d × 0,427 ;
- 6 CV : d × 0,665 ; (d × 0,374) + 1 457 ; d × 0,447 ;
- 7 CV et plus : d × 0,697 ; (d × 0,394) + 1 515 ; d × 0,470.
Ce barème est forfaitaire. D'après economie.gouv.fr, il comprend la dépréciation du véhicule, les frais de réparation et d'entretien, les pneumatiques, la consommation de carburant et les primes d'assurance. Pour les véhicules électriques, la location de la batterie et la recharge sont déjà incluses dans le barème.
Pour les voitures 100 % électriques, le montant est majoré de 20 %, avec un barème dédié. Pour un véhicule de 5 CV, par exemple, l'Urssaf indique d × 0,763 jusqu'à 5 000 km. Des barèmes existent aussi pour les motos et scooters de plus de 50 cm³ et pour les cyclomoteurs de 50 cm³ et moins : un véhicule de 3, 4 ou 5 CV thermique, par exemple, relève de d × 0,468 jusqu'à 3 000 km. Si vous roulez à moto ou en scooter, reportez-vous aux tableaux officiels plutôt qu'à des moyennes.
Exemples chiffrés selon la puissance et la distance
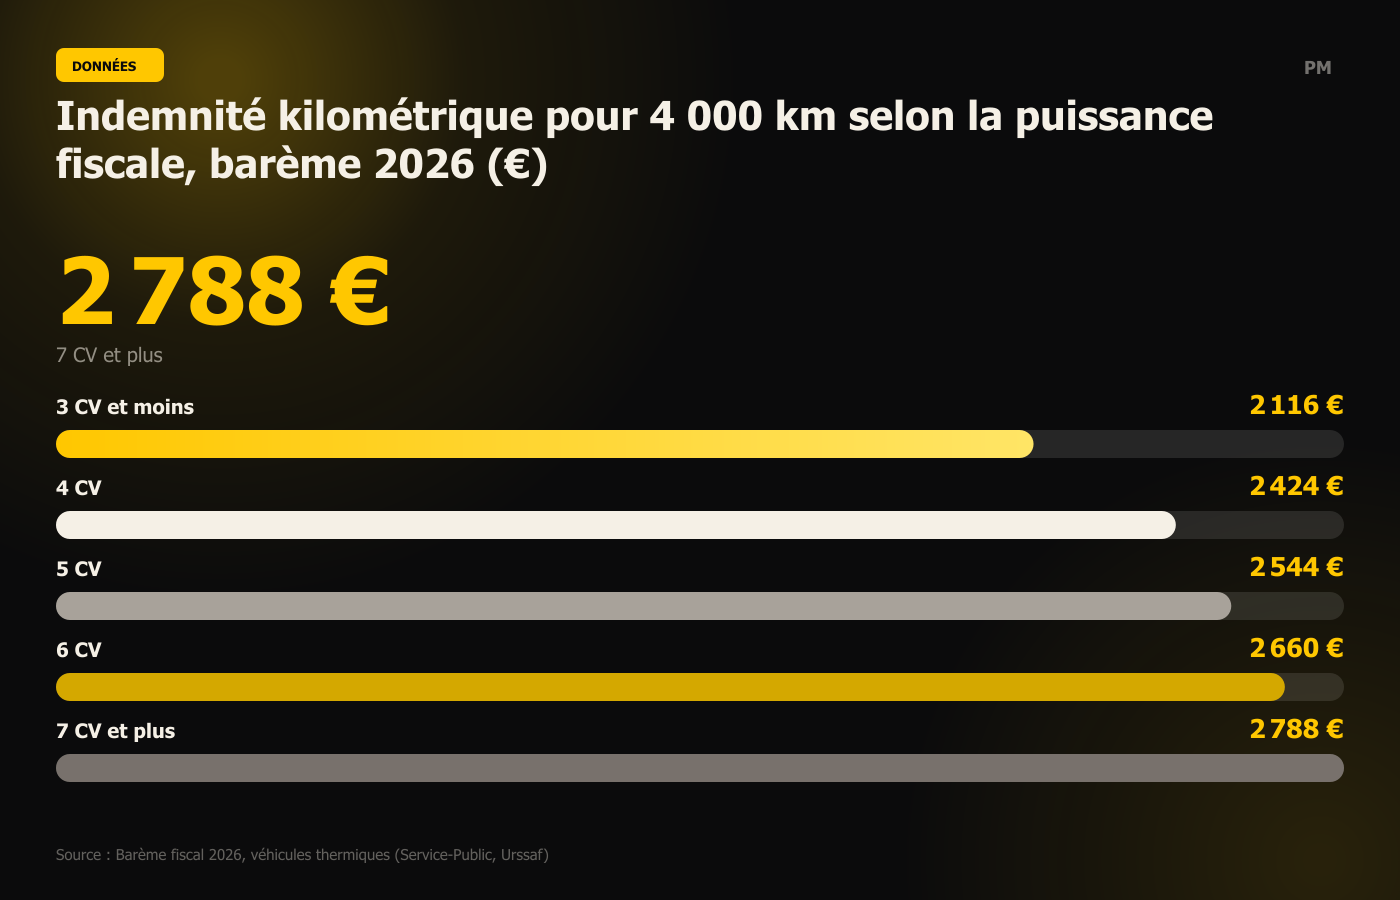
Pour passer de la formule au chiffre, un exemple officiel : pour 4 000 kilomètres parcourus à titre professionnel avec un véhicule de 5 CV, Service-Public retient un montant de 2 544 €, soit 4 000 km × 0,636. Avec 6 CV, economie.gouv.fr arrive à 2 660 € (4 000 km × 0,665).
Le graphique applique le taux de la première tranche (jusqu'à 5 000 km) aux cinq puissances du barème pour 4 000 km : 2 116 € pour 3 CV et moins, 2 424 € pour 4 CV, 2 544 € pour 5 CV, 2 660 € pour 6 CV et 2 788 € pour 7 CV et plus. L'écart entre le plus petit et le plus gros véhicule dépasse 650 € sur la même distance, ce qui montre l'importance de déclarer la bonne puissance fiscale, telle qu'elle figure sur la carte grise.
Au-delà de 5 000 km, la formule change de forme. Pour un véhicule de 5 CV parcourant 10 000 km, le calcul est (10 000 × 0,357) + 1 395, soit 4 965 €. Pour un véhicule de 7 CV et plus parcourant le même kilométrage : (10 000 × 0,394) + 1 515, soit 5 455 €. Au-delà de 20 000 km, le taux unique s'applique : 25 000 km en 5 CV donnent 25 000 × 0,427, soit 10 675 €. Pour un véhicule 100 % électrique de 5 CV sur 4 000 km, le calcul est 4 000 × 0,763, soit 3 052 €, contre 2 544 € en thermique.
Ces montants sont des plafonds de référence, pas un droit automatique. Ce que vous recevrez réellement dépend de la politique de remboursement prévue par votre contrat et du prix de prestation négocié avec le client. Une simulation de rémunération permet de mesurer l'impact de vos frais sur votre net, en lien avec les frais de gestion appliqués par l'entreprise de portage.
Urssaf, justificatifs et portage salarial
L'enjeu pour le salarié est double : être remboursé, et que ce remboursement ne soit pas requalifié. Selon l'Urssaf, les allocations forfaitaires kilométriques peuvent être exonérées de cotisations sociales dans la limite des montants du barème fiscal, selon le type de véhicule. Deux conditions s'appliquent. D'abord, le respect de la limite fixée par le barème. Ensuite, la justification : l'employeur doit pouvoir prouver l'existence du déplacement professionnel, le nombre de kilomètres parcourus et produire la carte grise du véhicule. En l'absence de pièce justificative, les indemnités sont intégrées dans l'assiette des cotisations et contributions sociales.
Pour un salarié porté, la conséquence est concrète. L'entreprise de portage est l'employeur : c'est elle qui supporte le contrôle et qui exigera des justificatifs, par exemple sous forme de note de frais rattachée à votre compte d'activité. Les textes consultés n'imposent pas un mode de remboursement unique. Ils exigent en revanche que le contrat de travail précise le mode de calcul, de versement et de déduction des frais professionnels, comme le rappelle F31620. Lisez ces clauses avant de signer : elles disent si les indemnités kilométriques sont prévues, selon quel barème et avec quelles pièces.
La même fiche indique que les frais professionnels figurent dans le compte d'activité communiqué chaque mois. Rapprochez vos notes de frais de ces relevés : si un montant avancé n'apparaît pas, signalez-le tôt. Un litige sur des frais professionnels impayés relève de l'exécution du contrat de travail, un sujet que nous traitons aussi à propos du solde de tout compte.
Conservez pour chaque déplacement la date, le lieu de départ et d'arrivée, le motif, le client concerné et le kilométrage. Un carnet de bord ou un tableur horodaté suffit, à condition de rester cohérent avec vos factures d'entretien, où figure le kilométrage et que l'administration fiscale peut consulter.
Trajets domicile-travail, frais réels et choix du véhicule
Le trajet domicile-travail obéit à une autre logique. economie.gouv.fr rappelle que les contribuables bénéficient d'une déduction forfaitaire automatique de 10 % sur leurs revenus, couvrant notamment les frais de transport. Ils peuvent y renoncer pour déduire leurs frais réels, en s'appuyant sur le barème. Le kilométrage pris en compte est plafonné à 40 km entre le domicile et le lieu de travail (80 km aller-retour), sauf circonstances particulières justifiées par une note explicative jointe à la déclaration, liées à l'emploi occupé ou à une situation familiale ou sociale.
Le barème peut être utilisé si vous êtes propriétaire ou copropriétaire du véhicule, ou si votre conjoint ou un membre du foyer fiscal l'est, selon Service-Public. Si le véhicule vous est prêté gratuitement, vous devez justifier que vous prenez en charge les frais correspondants, précise l'administration fiscale. En cas d'achat à crédit, les intérêts d'emprunt peuvent s'ajouter au prorata de l'usage professionnel, de même que les péages et les frais de stationnement.
Un principe de bon sens s'impose : un même kilomètre ne se rembourse pas deux fois. Ce qui a déjà été indemnisé par l'entreprise de portage ne doit pas être déduit de votre revenu imposable, et inversement. Dans le doute, interrogez l'administration fiscale ou un professionnel avant de choisir l'option des frais réels. L'utilisation du barème ne dispense d'ailleurs pas d'apporter des justifications.
Le choix du véhicule pèse enfin sur le résultat. Une voiture plus puissante est mieux valorisée par le barème, mais elle coûte aussi plus cher à l'usage, et le barème reste forfaitaire. Un véhicule électrique bénéficie d'une majoration de 20 %. Avant de changer de voiture pour des raisons fiscales, calculez vos kilomètres professionnels réels : le barème indemnise un usage, pas un équipement.
Pour comparer les pratiques des entreprises de portage en matière de frais professionnels, de barème appliqué et de transparence du compte d'activité, le comparateur PortageMatch peut vous aider à y voir plus clair. Les autres articles du blog et le guide du portage salarial complètent le cadre.
Guides PortageMatch