À la différence d'un indépendant, le salarié porté n'a ni liasse fiscale à produire ni chiffre d'affaires à déclarer à son nom. Ses revenus sont des salaires, versés par l'entreprise de portage, et c'est sous cette catégorie qu'ils apparaissent dans sa déclaration de revenus. Cette simplicité cache pourtant plusieurs questions concrètes : quel montant reprendre sur le bulletin, à quoi sert le prélèvement à la source, que représente le montant net social, et faut-il opter pour les frais réels ? Voici, en 2026, les repères de Service-Public, de l'administration fiscale et de Service-Public Entreprendre (F31620), pour déclarer sans erreur.
Ce que vous déclarez : des salaires, pas un chiffre d'affaires
Le salarié porté conclut un contrat de travail avec l'entreprise de portage, qui est son employeur, rappelle F31620. Il perçoit donc un salaire, assorti d'un bulletin de paie, et ses revenus relèvent de la catégorie des traitements et salaires. Le prix payé par le client à la société de portage n'est pas votre revenu imposable : seule la rémunération qui vous est versée l'est, après frais de gestion et charges.
Le calendrier mérite une précision. Selon Service-Public, la déclaration 2026 des revenus de 2025 est terminée, et la déclaration 2027 des revenus de 2026 débutera en avril 2027. Les repères de cet article valent pour les montants applicables aux revenus perçus en 2025 et pour la préparation de la prochaine campagne.
L'administration pré-remplit la déclaration du montant des traitements et salaires dont elle a connaissance, ainsi que de la retenue à la source pratiquée par l'employeur, sauf pour un nouveau déclarant. Les salaires versés par une entreprise de portage lui sont transmis comme tous les autres. Vous devez toutefois contrôler ces montants, surtout dans les situations propres au portage : changement de société en cours d'année, périodes sans mission, allocation chômage cumulée avec une activité portée. F31620 rappelle d'ailleurs que les salariés portés bénéficient de l'assurance chômage et qu'il est possible de cumuler l'allocation d'aide au retour à l'emploi avec des revenus issus d'une activité portée. Les allocations chômage se déclarent à partir du récapitulatif que France Travail envoie en début d'année.
Si, avant d'entrer en portage, vous avez exercé en indépendant pendant une partie de la même année, vos revenus relèveront de deux catégories distinctes : bénéfices d'un côté, traitements et salaires de l'autre. Ne les additionnez pas dans une seule ligne.
Du bulletin de paie à la case 1AJ : quels montants reprendre
Les traitements et salaires du premier déclarant se reportent en ligne 1AJ, ceux du second déclarant en ligne 1BJ, précise l'administration fiscale. Si les montants pré-remplis sont inexacts, vous pouvez les corriger directement en ligne en cliquant sur l'icône crayon à droite de la case, ou en barrant le montant inexact et en inscrivant le bon sur la version papier.
Pour vérifier, consultez vos fiches de paie : le total imposable de l'année y figure, indique l'administration. Le bulletin affiche en effet le montant net imposable servant de base au prélèvement à la source, le cumul annuel de ces montants, le montant de l'impôt prélevé et son cumul annuel, selon economie.gouv.fr. Le cumul annuel du dernier bulletin de décembre est donc votre point de comparaison.
Attention à ne pas confondre trois montants du bulletin. Le net à payer avant impôt est la somme versée avant le prélèvement à la source. Le net imposable est la base de l'impôt. Quant au montant net social, mention obligatoire depuis le 1er juillet 2023, il correspond au revenu net après déduction de l'ensemble des prélèvements sociaux obligatoires. D'après le Boss, il sert de référence aux bénéficiaires du RSA et de la prime d'activité pour leur déclaration trimestrielle de ressources. Il ne sert pas à remplir votre déclaration d'impôt sur le revenu : ne le reportez pas en case 1AJ.
En portage, les éléments du compte d'activité complètent utilement le bulletin. L'entreprise de portage doit communiquer chaque mois le versement du client, le détail des frais de gestion, les frais professionnels, les prélèvements sociaux et fiscaux, la rémunération nette et l'indemnité d'apport d'affaires. Rapprochez ces relevés de votre cumul annuel de décembre : un écart doit être élucidé avant la validation.
Prélèvement à la source : qui retient, qui reverse
Le prélèvement à la source consiste à prélever chaque mois sur les salaires une partie de l'impôt sur le revenu. Selon Service-Public (F34732), l'employeur applique un taux établi par l'administration fiscale, qui le lui transmet. Il retient l'impôt en même temps que les cotisations, puis le reverse. L'ensemble est intégré dans la déclaration sociale nominative, que l'employeur dépose chaque mois.
En portage, l'employeur est la société de portage : c'est elle qui applique le taux, mentionne la retenue sur votre bulletin et la reverse, pas le client. Cette retenue figure dans les prélèvements fiscaux que le compte d'activité doit vous détailler chaque mois.
Trois taux sont possibles, indique l'administration fiscale. Le taux individualisé est le taux par défaut depuis le 1er septembre 2025 : il est calculé et transmis par l'administration. Le taux personnalisé, ou taux foyer, suppose d'opter, et il est le même pour les deux conjoints. Le taux non personnalisé, que le salarié peut choisir de ne pas communiquer à son employeur, applique une grille calculée sur le seul salaire du mois, sans tenir compte de la situation familiale. Il est en général plus élevé, et n'a de sens que si vous avez d'autres revenus importants que vous ne souhaitez pas dévoiler à l'employeur. Service-Public ajoute que ce taux neutre s'applique aussi lorsque l'administration n'a pas transmis de taux à l'employeur ou le lui a transmis tardivement.
Pour un consultant dont les revenus varient d'un mois à l'autre avec les missions, rappelez-vous que le prélèvement est une avance, pas l'impôt définitif. Le solde est régularisé après votre déclaration annuelle, à la hausse ou à la baisse selon votre situation réelle.
Frais réels ou forfait de 10 % : comment arbitrer
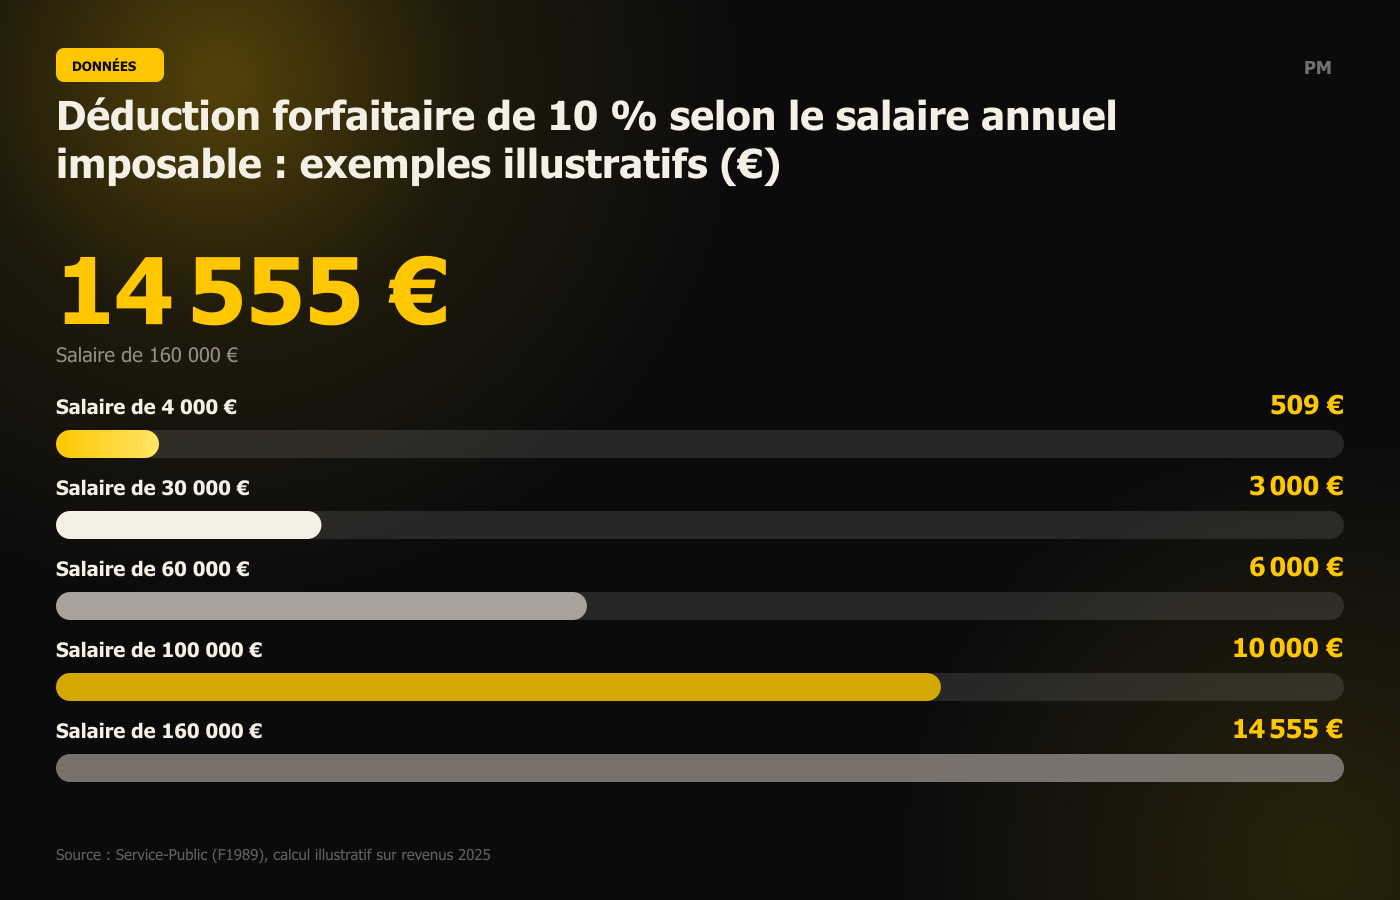
Par défaut, une déduction forfaitaire de 10 % est calculée automatiquement sur le salaire, pour tenir compte des dépenses professionnelles courantes. Service-Public (F1989) précise qu'elle est d'au moins 509 € et d'au plus 14 555 € pour chaque membre du foyer fiscal. Chaque membre peut renoncer individuellement à ce forfait et déduire ses frais réels.
Le graphique ci-dessous illustre l'effet du plancher et du plafond sur cinq niveaux de salaire. Pour 4 000 € de salaire annuel, 10 % ne feraient que 400 € : c'est le minimum de 509 € qui s'applique. À partir de 145 550 € de salaire annuel, le plafond de 14 555 € est atteint.
Les frais réels ne sont avantageux que s'ils dépassent ce forfait. Pour être déductibles, ils doivent servir l'activité professionnelle, être payés pendant l'année concernée et être justifiés. Vous devez inscrire le total en ligne frais réels, dans les cases 1AK à 1DK, et détailler leur nature et leur montant dans la rubrique « Informations » de la déclaration en ligne ou dans une note annexe, selon l'administration. Les justificatifs ne sont pas à joindre, mais à conserver pendant trois années civiles.
Le portage a une particularité qui change l'arbitrage. Les frais professionnels engagés pour la mission sont généralement pris en charge par la société de portage via le compte d'activité, selon le mode de déduction prévu au contrat. Ils ne sont donc pas une dépense à supporter vous-même : vous ne pouvez pas les déduire une seconde fois. Surtout, l'administration indique que si vous optez pour les frais réels, vous devez ajouter à vos salaires imposables les remboursements et allocations pour frais d'emploi perçus, cases 1AJ à 1DJ. En pratique, les frais réels ne se justifient que pour des dépenses réellement restées à votre charge : déplacement du domicile au lieu de travail, restauration sur le lieu de travail, documentation professionnelle, vêtements spécifiques.
Si vous cumulez missions chez des clients éloignés et frais non remboursés, chiffrez les deux options sur une année complète avant de choisir. Le choix s'effectue à l'échelle de tous vos salaires de l'année : le mode de déduction doit être le même si vous avez eu plusieurs activités salariées.
Vérifications avant de valider et calendrier
Avant de valider, dressez une courte checklist en prose. Comparez le montant de la case 1AJ avec le net imposable cumulé de votre dernier bulletin de l'année. Vérifiez que la retenue à la source préremplie correspond à la somme des retenues de vos bulletins. Si vous avez changé de société de portage, additionnez les salaires de chaque employeur : chacun doit apparaître. Contrôlez le montant des allocations chômage perçues le cas échéant, à partir du courrier de France Travail. Enfin, regardez si une option de frais réels est pertinente et rassemblez les justificatifs.
Ces vérifications sont d'autant plus utiles que le revenu d'un salarié porté fluctue. Une simulation de rémunération donne un ordre de grandeur du net mensuel, mais seul le bulletin fait foi pour la déclaration. En cas de doute sur un point précis de votre situation personnelle, le service d'information des impôts et votre espace en ligne restent les interlocuteurs adaptés.
Le blog détaille d'autres sujets proches du quotidien du salarié porté, comme la fiche de paie ou le solde de tout compte. Pour comparer la lisibilité des bulletins, du compte d'activité et des services administratifs proposés par les sociétés de portage avant d'en choisir une, le guide du portage salarial détaille les critères et le comparateur PortageMatch permet de les confronter.
Guides PortageMatch