Obtenir un prêt immobilier quand on est salarié porté suscite une inquiétude récurrente : la banque verra-t-elle un salarié ou un indépendant ? La réponse juridique est nette. Le salarié porté est lié à l'entreprise de portage par un contrat de travail, CDI ou CDD, comme le rappelle Service-Public Entreprendre (F31620). Il reçoit des bulletins de paie et relève de l'assurance chômage. La difficulté se situe ailleurs : les revenus dépendent de missions facturées, donc de leur régularité. En 2026, les critères publiés par economie.gouv.fr ne distinguent pas le statut de l'emprunteur, mais chaque banque reste libre d'accorder ou non son concours. Cet article explique ce qui encadre l'octroi, ce que vous pouvez présenter, comment la stabilité des revenus de mission se démontre et comment calculer votre marge avant de pousser la porte d'une agence.
Les règles du jeu : taux d'effort, durée et marge des banques
Tout commence par le cadre posé par le Haut Conseil de stabilité financière (HCSF). D'après economie.gouv.fr, l'établissement bancaire détermine la capacité d'endettement en appliquant aux ressources un taux d'effort qui ne doit, en principe, pas dépasser 35 %, assurance emprunteur comprise. Cette capacité, qui représente 30 % à 35 % des ressources, inclut les charges d'emprunt, mais aussi vos charges fixes, comme un loyer si vous restez locataire après l'achat.
La durée est le second curseur. La durée d'endettement maximale est de 25 ans, et peut être portée à 27 ans lorsque l'entrée en jouissance du bien est décalée par rapport à l'octroi du crédit : bien neuf, ou ancien avec des travaux d'ampleur représentant 10 % du coût total de l'opération. La décision du HCSF prévoit enfin une marge de flexibilité : les banques peuvent déroger à ces critères pour jusqu'à 20 % de leur production trimestrielle de nouveaux crédits, avec au moins 70 % de cette marge réservée aux résidences principales et au moins 30 % aux primo-accédants.
Ces règles s'appliquent à tous les emprunteurs. Elles ne créent aucun régime spécifique pour le salarié porté, ni obstacle ni passe-droit. En revanche, economie.gouv.fr le rappelle sans ambiguïté : ces recommandations ne signifient pas qu'une banque doit vous accorder un crédit. L'établissement est libre de signer ou non un contrat de prêt, et son appréciation de votre situation professionnelle pèse lourd.
Ce point guide toute la préparation. Vous ne cherchez pas à contourner une règle, mais à rendre lisible un profil que le conseiller connaît parfois mal. Plus votre dossier documente le caractère salarié de votre situation et la récurrence de vos missions, moins l'appréciation dépendra de la sensibilité personnelle de l'interlocuteur.
Contrat, bulletins, compte d'activité : ce que vous présentez
Le socle du dossier est le contrat de travail en portage salarial. F31620 distingue deux formes. Le CDI est conclu pour la réalisation de prestations dans une ou plusieurs entreprises clientes, et l'essentiel des règles du CDI s'appliquent. Le CDD est conclu pour une prestation précise, pour une durée maximale de 18 mois, renouvellements compris. Pour une banque, un CDI hors période d'essai est la configuration la plus rassurante, tandis qu'un CDD appelle généralement des garanties complémentaires. Le contrat mentionne la durée de la période d'essai : vérifiez qu'elle est achevée au moment où vous déposez votre demande.
Vos bulletins de paie constituent la deuxième pièce. En portage, ils reflètent la rémunération issue des prestations réalisées, ce qui explique leur variabilité d'un mois à l'autre. Le salaire minimal garanti pendant les périodes travaillées est défini en pourcentage du plafond de la Sécurité sociale : 70 % pour un salarié porté junior, 75 % pour un senior hors forfait jours et 85 % en forfait jours, selon la même fiche. Cette garantie contractuelle est un argument utile, car elle fixe un plancher que l'entreprise de portage ne peut pas franchir en période de mission.
Le compte d'activité est la pièce spécifique au portage, et la plus parlante. L'entreprise de portage doit en communiquer chaque mois les éléments : le versement effectué par l'entreprise cliente, le détail des frais de gestion, les frais professionnels, les prélèvements sociaux et fiscaux, la rémunération nette et l'indemnité d'apport d'affaires. Ces relevés montrent la trajectoire réelle de votre activité, au-delà du seul bulletin. Enfin, une copie du contrat commercial de prestation est adressée au salarié porté par l'entreprise de portage dans un délai de deux jours ouvrables suivant le début de la prestation : conservez-la, elle atteste de la mission en cours, de son prix et de sa durée.
Présentez ces pièces dans un ordre logique : contrat de travail, derniers bulletins, derniers avis d'imposition, relevés du compte d'activité, contrat commercial en cours et, si vous en disposez, attestation de l'entreprise de portage sur votre situation. La liste exacte des justificatifs demandés varie d'un établissement à l'autre : demandez-la en amont et complétez le dossier avant le rendez-vous plutôt qu'après.
Stabilité des revenus et ancienneté : la lecture bancaire
La banque ne cherche pas seulement un salaire, elle cherche une trajectoire. Les sources officielles consultées ne fixent aucune ancienneté minimale pour emprunter : l'appréciation relève de chaque établissement, qui reste libre de sa décision. En pratique, de nombreux conseillers examinent les revenus sur plusieurs mois, parfois plusieurs années, la régularité des missions, la durée de celle en cours et les périodes d'intermission passées. C'est une lecture globale, pas une règle écrite, et elle se prépare.
Plusieurs éléments juridiques du portage jouent en votre faveur. La durée d'une prestation est limitée à trois ans, ce qui borne le risque mais impose de pouvoir expliquer la suite. L'entreprise de portage ne peut pas vous fournir de travail : c'est à vous de trouver et négocier vos missions, ce qui valorise une expertise reconnue plutôt qu'une dépendance à un client. Et les salariés portés bénéficient de l'assurance chômage, avec une possibilité de cumuler l'allocation d'aide au retour à l'emploi avec des revenus d'activité portée, d'après F31620. Autant de points à documenter.
Les périodes sans prestation ne sont pas rémunérées, rappelle la même fiche. C'est la principale zone d'attention d'un prêteur, car la mensualité, elle, ne s'arrête pas. Pour y répondre, mettez en avant la réserve financière : pour un CDI, elle équivaut à 10 % du salaire de base de la dernière mission et est versée sur le compte d'activité pour financer les intermissions. Complétez par votre épargne de précaution. Une banque regarde moins le revenu de votre meilleur mois que la capacité à tenir un mois creux.
Enfin, soignez la cohérence du récit. Un salarié porté qui a démarré il y a plusieurs années, avec des missions successives dans le même secteur et un chiffre d'affaires croissant, présentera un dossier plus lisible qu'un profil récent sans historique. Si votre ancienneté est courte, appuyez-vous sur votre parcours antérieur : emploi précédent, niveau de qualification, contrats signés. Le portage est ouvert à des profils justifiant au moins d'une qualification de niveau 5 ou de trois ans d'expérience dans leur secteur : ce prérequis est un indicateur de crédibilité que vous pouvez citer.
Capacité d'emprunt : un calcul à faire avant le rendez-vous
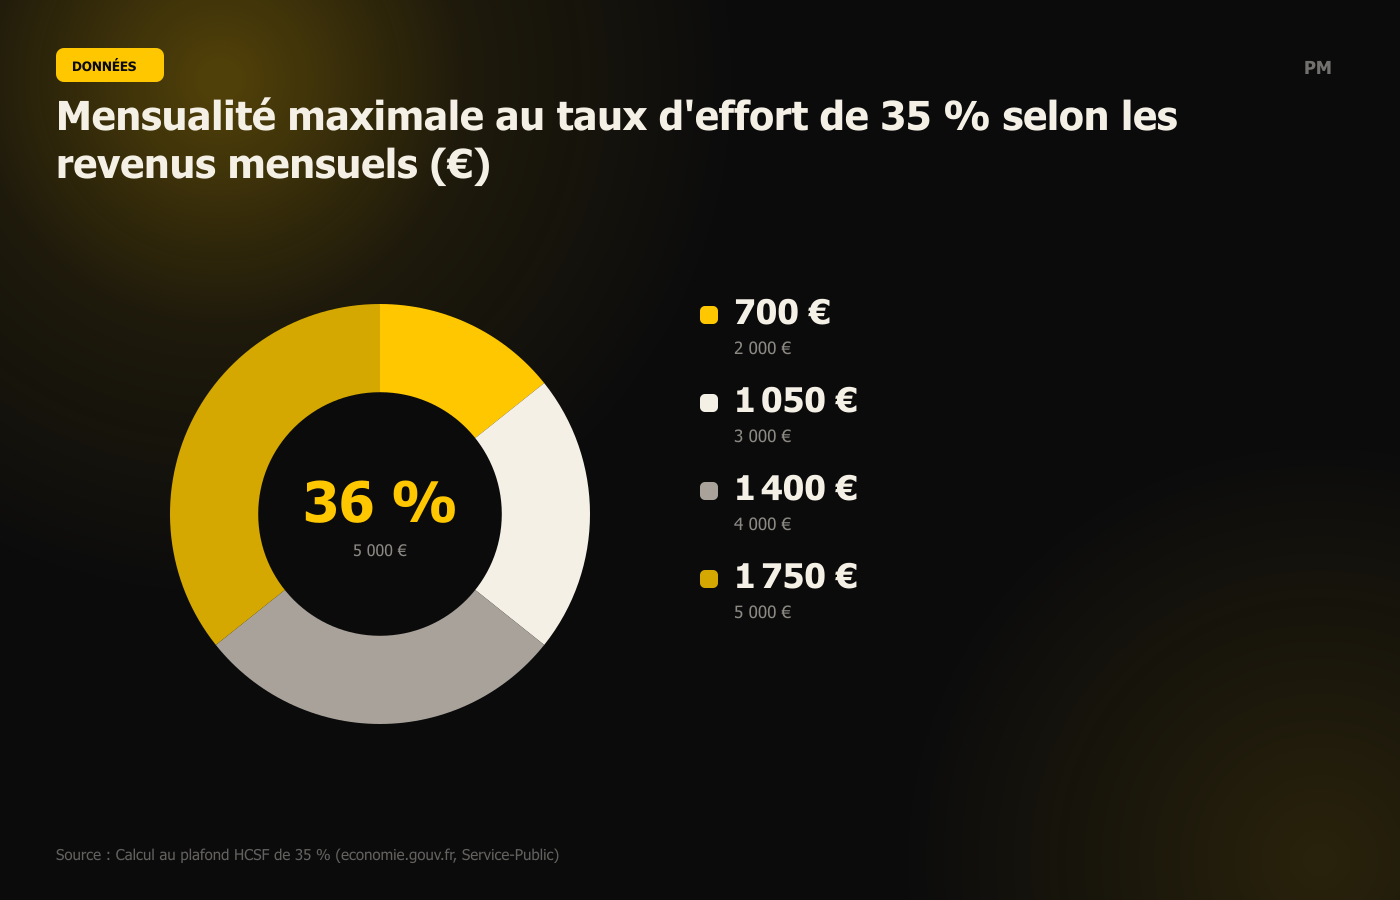
Avant de visiter un bien, calculez votre plafond de mensualité. La formule donnée par economie.gouv.fr est simple : taux d'effort égal aux charges divisées par les revenus, multiplié par cent. Les ressources prises en compte sont celles du foyer, nettes avant impôt, et les charges incluent crédits en cours et assurance emprunteur. Service-Public donne un exemple : pour un ménage aux revenus mensuels de 3 000 €, le plafond représente 1 050 € par mois.
Le graphique ci-dessus applique ce plafond de 35 % à quatre niveaux de revenus mensuels. Ce sont des repères de calcul, pas des promesses de prêt : une banque peut retenir un taux plus bas, compte tenu de votre reste à vivre, c'est-à-dire la somme qui doit rester disponible pour vos autres charges après remboursement. Pour un salarié porté, la vraie question est : quelles ressources retenir ? Un prudent calcul s'appuie sur une moyenne lissée de votre rémunération nette sur plusieurs mois, et non sur le dernier bulletin si celui-ci est exceptionnel. Si vos revenus fluctuent, choisissez le scénario bas pour dimensionner la mensualité.
Une simulation de rémunération permet d'estimer ce net moyen à partir d'un taux journalier, en tenant compte des frais de gestion et des charges. Elle ne remplace ni vos bulletins ni le décompte de votre entreprise de portage, mais elle fixe des ordres de grandeur utiles pour discuter avec le conseiller. Dans le calcul, n'oubliez pas les frais annexes : assurance emprunteur, frais de dossier, garantie, frais de notaire. Ils pèsent sur le coût global même s'ils n'entrent pas tous dans le taux d'effort.
La durée fait enfin varier le résultat. Plus un prêt s'étale, plus il est coûteux, puisque des intérêts sont dus sur chaque mensualité, rappelle economie.gouv.fr. Allonger la durée jusqu'à 25 ans diminue la mensualité mais augmente le coût total : arbitrez en fonction de la régularité de vos missions, pas uniquement du plafond autorisé.
Optimiser sa demande et comparer les offres
Le calendrier compte. Évitez de déposer une demande en pleine intermission ou à quelques semaines du terme d'un CDD de portage : attendez une mission signée, ou mieux, deux mois de relevés cohérents. Si vous êtes en période d'essai, patientez. Constituez ensuite un apport : plus il est élevé, moins la banque supporte de risque, et plus elle est susceptible d'accepter de s'appuyer sur la marge de flexibilité de 20 % prévue par le HCSF au bénéfice des résidences principales et des primo-accédants.
Multipliez les interlocuteurs plutôt que les dossiers. Un courtier ou plusieurs banques permettent de comparer, mais la comparaison doit porter sur des éléments objectifs. economie.gouv.fr recommande de comparer le taux effectif global (TAEG), qui intègre intérêts, assurance et frais de dossier, l'existence d'indemnités de remboursement anticipé et le caractère modulable de l'offre : pouvoir augmenter, baisser ou différer vos mensualités est précieux quand les revenus varient avec les missions.
Trois règles de procédure sont à connaître. Une fois l'offre de prêt reçue, vous disposez d'un délai de réflexion incompressible de 10 jours avant de la renvoyer signée. Une fois le contrat signé, il n'y a plus de délai de rétractation. Et depuis la loi du 22 mai 2019, une banque ne peut pas imposer la domiciliation de vos revenus comme condition absolue d'octroi : elle peut la proposer contre des avantages, que vous restez libre de refuser. Pour les aides complémentaires, economie.gouv.fr cite notamment le prêt à taux zéro et le prêt d'accession sociale.
Avant de vous engager, vérifiez que votre situation professionnelle est stable sur les mois à venir : durée de la mission en cours, perspectives de renouvellement, clause de votre contrat de portage. Les autres articles du blog détaillent la paie, la prévoyance et les droits du salarié porté, qui nourrissent un dossier solide. Pour comparer les entreprises de portage sur leur transparence en matière de compte d'activité et de justificatifs de revenus, avant ou après votre projet immobilier, le comparateur PortageMatch peut vous aider à y voir plus clair, et le guide du portage salarial rappelle le cadre juridique.
Guides PortageMatch