Les avantages en nature portage salarial interrogent dès qu'un consultant compare deux sociétés de portage. Tickets restaurant, véhicule, mutuelle renforcée ou téléphone : ces éléments ne se substituent pas au salaire issu de votre activité facturée, mais ils modifient le net perçu et les cotisations. En 2026, le salarié porté reste un salarié : Service-Public (F2148) s'applique aux avantages en nature, tandis que F31620 et L1254-9 encadrent la rémunération et le compte d'activité. Voici comment distinguer un vrai avantage d'un frais professionnel, lire votre bulletin et éviter les mauvaises surprises.
Avantages en nature et salarié porté : le principe
Un avantage en nature est un bien ou un service que l'employeur met à disposition du salarié en plus de la rémunération en espèces. F2148 rappelle qu'il est en principe soumis à cotisations sociales et doit apparaître sur le bulletin de paie avec une valorisation forfaitaire ou réelle selon les cas.
En portage, l'employeur est l'entreprise de portage. Les avantages qu'elle vous accorde suivent donc le droit commun, même si votre rémunération principale est alimentée par le chiffre d'affaires facturé aux clients et transformé via le compte d'activité. F31620 impose que le contrat de travail précise le mode de calcul de la rémunération, des frais de gestion et des frais professionnels : tout avantage en nature doit être compatible avec ce cadre et financé soit par la marge de la société, soit par une retenue sur votre compte d'activité clairement identifiée.
Un avantage en nature n'est pas un remboursement de frais professionnels. Les frais engagés pour les besoins de la mission, remboursés sur justificatifs dans les conditions du contrat, ne suivent pas les mêmes règles fiscales et sociales qu'un ticket restaurant ou une voiture de fonction mise à disposition en permanence.
Enfin, le client final n'est pas votre employeur : il ne peut pas vous octroyer directement un avantage en nature sur votre bulletin. S'il finance un équipement ou un service pour vous, la chaîne doit passer par la société de portage pour être regularisée.
Ce qui relève de l'avantage en nature ou d'un frais professionnel
Les frontières pratiques tiennent à l'usage et à la permanence. Un ordinateur portable fourni pour exercer la mission peut, selon les cas, être traité comme outil de travail ou comme avantage : la qualification compte pour les cotisations. Un abonnement téléphonique professionnel remboursé sur facture se rapproche du frais professionnel ; un forfait téléphone fixe payé par l'employeur sans justificatif mensuel ressemble davantage à un avantage en nature.
Le véhicule est l'exemple le plus litigieux. Une indemnité kilométrique pour déplacements ponctuels chez le client relève du remboursement de frais, encadré par votre contrat et les barèmes fiscaux. Un véhicule de société utilisable aussi pour des trajets personnels constitue un avantage en nature valorisé sur la paie. En portage, où les déplacements varient selon les missions, explicitez par écrit le régime retenu avant de signer.
Les titres restaurant ou chèques déjeuner participent d'un dispositif spécifique avec plafonds et répartition employeur salarié. F2148 les traite comme des avantages soumis à règles : ils ne remplacent pas une part du salaire minimum ni de la rémunération minimale prévue pour les salariés portés lorsque F31620 l'exige.
La mutuelle et la prévoyance obligatoires relèvent du régime des cotisations sociales et des garanties collectives, distinct des avantages en nature facultatifs, même si vous les percevez comme un « plus » par rapport à un indépendant pur.
Lecture du bulletin et du compte d'activité en 2026
Chaque mois, F31620 impose à l'employeur de vous communiquer les éléments du compte d'activité : versement client, frais de gestion, frais professionnels, prélèvements, net versé et indemnité d'apport d'affaires. Le bulletin de paie, décrit par F78, reprend la rémunération brute, les cotisations et le net à payer.
Un avantage en nature correctement traité apparaît sur le bulletin avec sa base taxable et les cotisations associées. Si un avantage vous est promis à l'embauche mais n'apparaît jamais, ou s'il est déduit du compte d'activité sans ligne explicite, demandez une explication écrite : L1254-9 exige la transparence sur le calcul de la rémunération.
Comparez deux mois à activité similaire : une variation du net inexpliquée peut venir d'un avantage nouvellement imputé ou d'une régularisation URSSAF. Croisez toujours bulletin et relevé de compte d'activité.
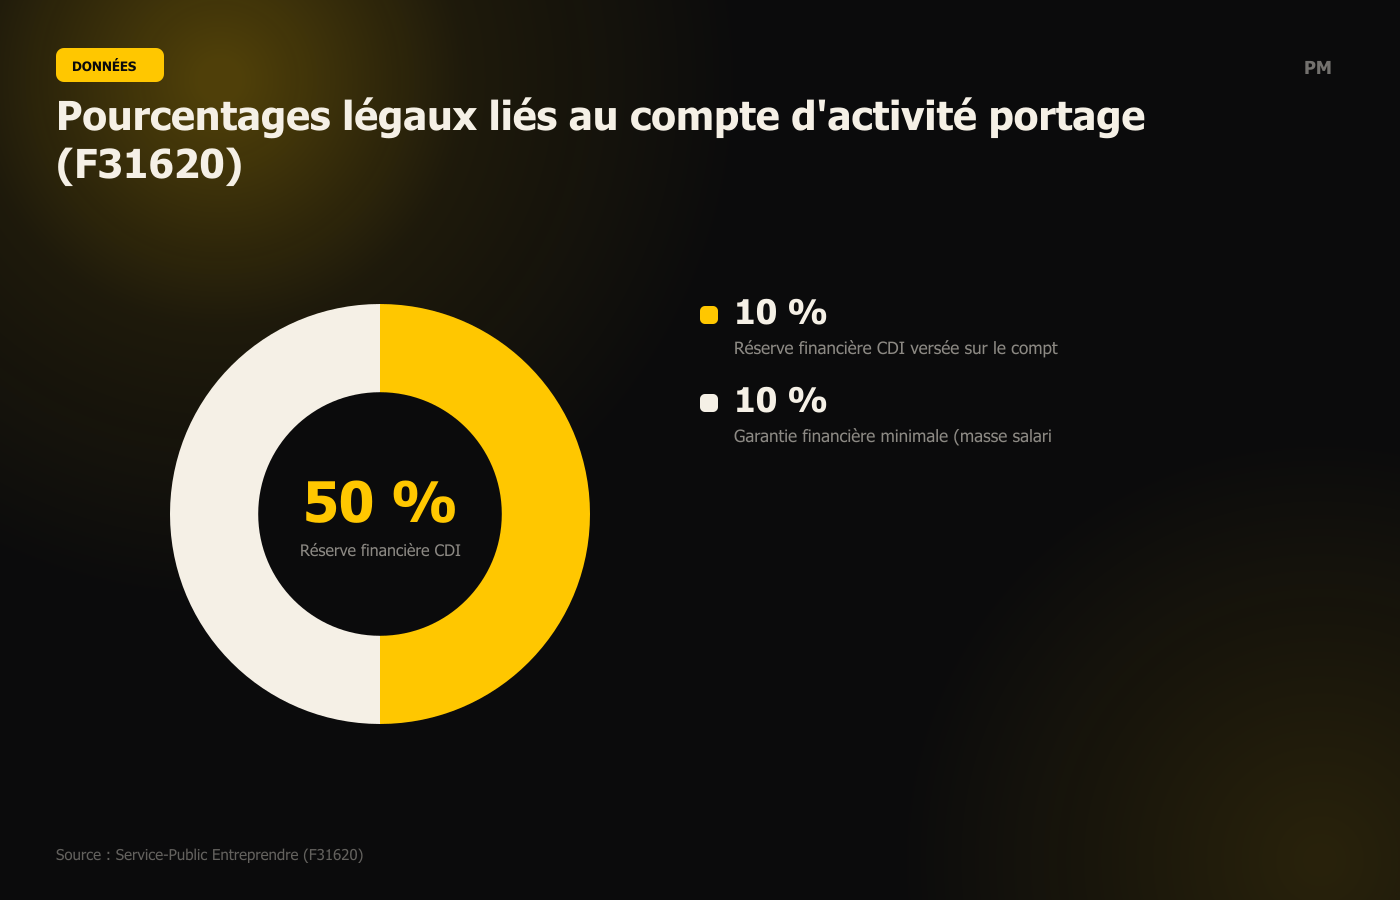
Le graphique ci-dessous rappelle deux pourcentages légaux liés au compte d'activité selon F31620 : ils ne sont pas des avantages en nature, mais ils expliquent pourquoi le net disponible pour financer des titres restaurant ou d'autres perks varie selon les mois et selon la réserve constituée en CDI.
Exemples fréquents : titres restaurant, véhicule, mutuelle
Les titres restaurant sont l'avantage le plus visible en comparaison de sociétés de portage. Ils améliorent le pouvoir d'achat au quotidien, mais leur coût social est partagé. Vérifiez le nombre de titres émis, les jours réellement travaillés et la part retenue sur votre compte d'activité le cas échéant.
Le véhicule de fonction est rare en portage intermissions fréquentes, mais certaines structures proposent des locations longue durée. Exigez le calcul de l'avantage en nature (méthode forfaitaire ou réelle) et l'impact sur le net. Un consultant en mission lointaine peut préférer des indemnités kilométriques ponctuelles, remboursées comme frais pro, plutôt qu'un véhicule taxable en permanence.
La complémentaire santé et la prévoyance font partie du socle employeur. Au delà, certaines sociétés offrent des garanties surcomplémentaires financées en tout ou partie par l'employeur : selon le montage, cela peut constituer un avantage imposable. Lisez le récapitulatif annuel et la fiche de paramétrage DSN si vous changez de structure.
Les formations financées hors plan de développement des compétences obligatoire peuvent aussi être analysées comme avantages si elles ne relèvent pas d'un besoin professionnel direct. En portage, où vous gérez votre montée en compétence, clarifiez si la formation est incluse dans les frais de gestion ou facturée en sus sur votre compte.
Les chèques cadeaux ou cagnottes bien-être suivent des règles d'exonération propres, distinctes des titres restaurant. F2148 reste la boussole : dès qu'un bien ou service personnel est accordé en plus du salaire, demandez comment il est valorisé sur la DSN et sur votre bulletin, surtout si la société de portage communique un « package avantages » dans sa plaquette commerciale.
Négocier avec la société de portage sans fausser le compte
Lors d'un entretien commercial avec une société de portage, demandez le détail écrit : quels avantages sont inclus, comment ils sont valorisés sur la paie, s'ils sont financés par l'employeur ou prélevés sur votre chiffre d'affaires. Un package « tout compris » dans les frais de gestion n'est pas un avantage en nature au sens de F2148 : c'est un service marketing.
Utilisez une simulation de rémunération sur un même chiffre d'affaires facturé, avec et sans les avantages chiffrés, pour comparer le net réel. Une société à frais de gestion bas mais sans titres restaurant peut laisser plus de net qu'une autre à 10 % avec perks, ou l'inverse selon votre profil de dépenses.
Ne demandez jamais à transformer une part de salaire en avantage fictif pour réduire les cotisations : c'est une requalification risquée pour vous et pour l'employeur. F2148 existe justement pour taxer socialement les biens reçus en nature.
Si vous cumulez plusieurs missions, les avantages sont en général attachés au contrat de travail unique avec l'employeur de portage, pas par client. Ils restent dus en intercontrat tant que le contrat se poursuit, sauf clause contraire.
Pour comparer rémunération, avantages et frais de gestion entre plusieurs entreprises de portage, le guide du portage salarial détaille les critères de lecture du contrat et le comparateur PortageMatch permet de confronter les offres sans confondre comparateur et employeur. Les autres dossiers paie du portage sont listés sur le blog.
Guides PortageMatch